 Đăng ký
 Đăng nhập
Bảng kê chi tiết kèm theo hóa đơn được sử dụng để thể hiện cụ thể hàng hóa, dịch vụ khi nội dung phát sinh nhiều hoặc thuộc trường hợp pháp luật cho phép lập hóa đơn kèm bảng kê. Từ ngày 01/7/2026, doanh nghiệp cần căn cứ Nghị định 254/2026/NĐ-CP để xác định trường hợp được sử dụng và cách lập bảng kê phù hợp.
Mẫu bảng kê chi tiết kèm hóa đơn theo Nghị định 254/2026/NĐ-CP
Bảng kê chi tiết kèm theo hóa đơn là tài liệu đi kèm hóa đơn điện tử, dùng để liệt kê cụ thể từng hàng hóa, dịch vụ, số lượng, đơn giá, thành tiền và các thông tin liên quan khi doanh nghiệp thuộc trường hợp được phép lập hóa đơn kèm bảng kê.
Nghị định 254/2026/NĐ-CP không ban hành một mẫu bảng kê thống nhất áp dụng cho mọi doanh nghiệp. Vì vậy, doanh nghiệp có thể tự thiết kế mẫu phù hợp với nghiệp vụ thực tế. Tuy nhiên, với các trường hợp lập hóa đơn kèm bảng kê theo Phụ lục của Nghị định, bảng kê cần có đủ thông tin để đối chiếu được với hóa đơn điện tử.
Bảng kê chi tiết theo hóa đơn giá trị gia tăng được thực hiện theo mẫu sau:
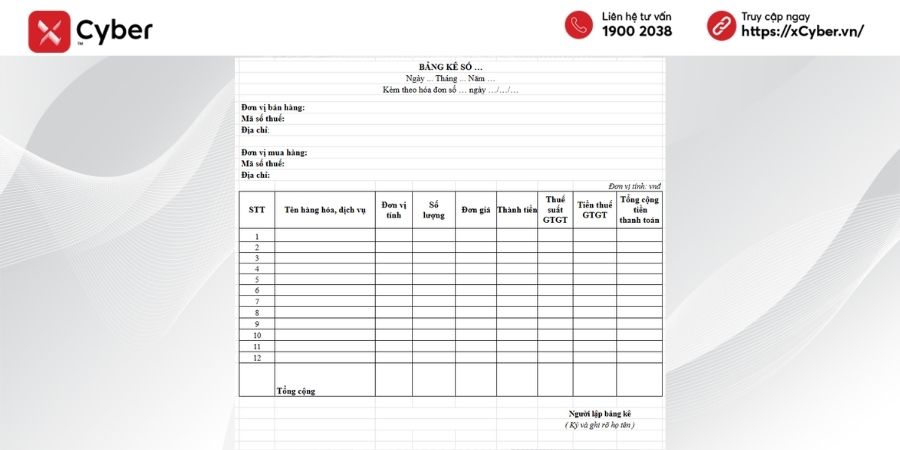
>>> Download mẫu bảng kê chi tiết kèm theo hóa đơn mới nhất theo Nghị định 254 TẠI ĐÂY
Cách lập bảng kê chi tiết kèm hóa đơn
Khi lập bảng kê chi tiết kèm hóa đơn, doanh nghiệp cần bảo đảm số liệu trên bảng kê khớp với hóa đơn và phản ánh đầy đủ giao dịch thực tế. Bảng kê được lưu cùng hóa đơn để phục vụ kiểm tra, đối chiếu khi cơ quan có thẩm quyền yêu cầu.
Nguyên tắc lập bảng kê
Theo khoản 6 Điều 10 Nghị định 254/2026/NĐ-CP, bảng kê chỉ được sử dụng với các trường hợp hàng hóa, dịch vụ đặc thù được phép lập hóa đơn sau khi đối soát dữ liệu. Nghị định không ban hành một mẫu bảng kê cố định, vì vậy doanh nghiệp có thể tự xây dựng biểu mẫu phù hợp với nhu cầu quản lý.
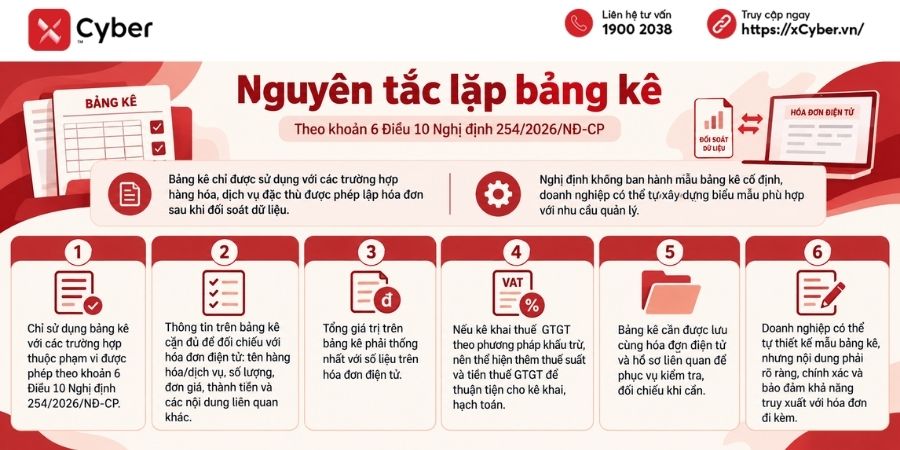
Khi lập bảng kê, doanh nghiệp cần lưu ý:
- Chỉ sử dụng bảng kê với các trường hợp thuộc phạm vi được phép theo khoản 6 Điều 10 Nghị định 254/2026/NĐ-CP.
- Thông tin trên bảng kê cần đủ để đối chiếu với hóa đơn điện tử, như tên hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền và các nội dung liên quan khác.
- Tổng giá trị trên bảng kê phải thống nhất với số liệu thể hiện trên hóa đơn điện tử.
- Trường hợp doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, nên thể hiện thêm thuế suất và tiền thuế GTGT để thuận tiện cho việc kê khai, hạch toán.
- Bảng kê cần được lưu cùng hóa đơn điện tử và hồ sơ liên quan để phục vụ kiểm tra, đối chiếu khi cần.
- Doanh nghiệp có thể tự thiết kế mẫu bảng kê, nhưng nội dung phải rõ ràng, chính xác và bảo đảm khả năng truy xuất với hóa đơn đi kèm.
Nội dung chi tiết
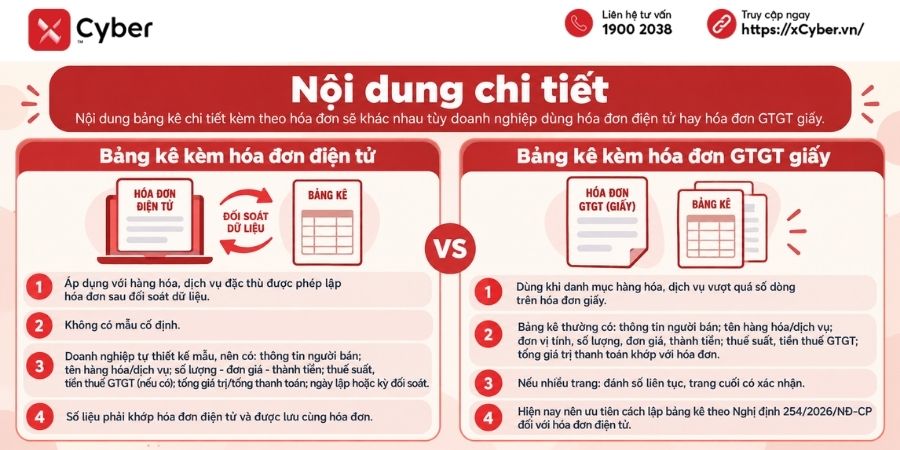
Nội dung bảng kê chi tiết kèm theo hóa đơn sẽ khác nhau tùy doanh nghiệp đang sử dụng hóa đơn điện tử hay hóa đơn giấy.
Nội dung bảng kê kèm hóa đơn điện tử
Theo khoản 6 Điều 10 Nghị định 254/2026/NĐ-CP, với các hàng hóa, dịch vụ đặc thù được phép lập hóa đơn sau khi đối soát dữ liệu, người bán có thể sử dụng bảng kê kèm theo hóa đơn điện tử.
Nghị định 254/2026/NĐ-CP không ban hành mẫu bảng kê cố định và cũng không quy định một bộ chỉ tiêu bắt buộc chung. Doanh nghiệp có thể tự thiết kế mẫu, nhưng nên bảo đảm có đủ thông tin để đối chiếu với hóa đơn và chứng minh giao dịch thực tế.
Các nội dung nên có gồm:
- Tên, địa chỉ, mã số thuế người bán.
- Tên hàng hóa, dịch vụ.
- Đơn vị tính nếu có.
- Số lượng, đơn giá.
- Thành tiền từng hàng hóa, dịch vụ.
- Thuế suất và tiền thuế GTGT nếu thuộc trường hợp phải tính thuế.
- Tổng giá trị hàng hóa, dịch vụ và tổng tiền thanh toán.
- Ngày lập bảng kê hoặc kỳ đối soát đối với dịch vụ lập hóa đơn theo kỳ.
Khi lập, doanh nghiệp cần bảo đảm tổng số liệu trên bảng kê khớp với hóa đơn điện tử và lưu bảng kê cùng hóa đơn để phục vụ kiểm tra, đối chiếu khi cần.
Nội dung bảng kê xuất kèm hóa đơn GTGT giấy
Trước đây, theo Điều 19 Thông tư 39/2014/TT-BTC, khi danh mục hàng hóa, dịch vụ vượt quá số dòng trên hóa đơn giấy, người bán được lập bảng kê kèm theo hóa đơn.
Bảng kê thường thể hiện:
- Tên, địa chỉ, mã số thuế người bán.
- Tên hàng hóa, dịch vụ.
- Đơn vị tính, số lượng, đơn giá, thành tiền.
- Thuế suất và tiền thuế GTGT đối với đơn vị kê khai theo phương pháp khấu trừ.
- Tổng giá trị thanh toán khớp với hóa đơn.
Nếu bảng kê có nhiều trang, các trang cần được đánh số liên tục; trang cuối ghi đầy đủ thông tin xác nhận và được lưu cùng hóa đơn để phục vụ đối chiếu.
Hiện nay, với hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP, doanh nghiệp nên ưu tiên áp dụng cách lập bảng kê theo quy định mới thay vì dùng nguyên mẫu bảng kê hóa đơn giấy trước đây.
Bảng kê chi tiết kèm theo hóa đơn sử dụng trong những trường hợp nào?
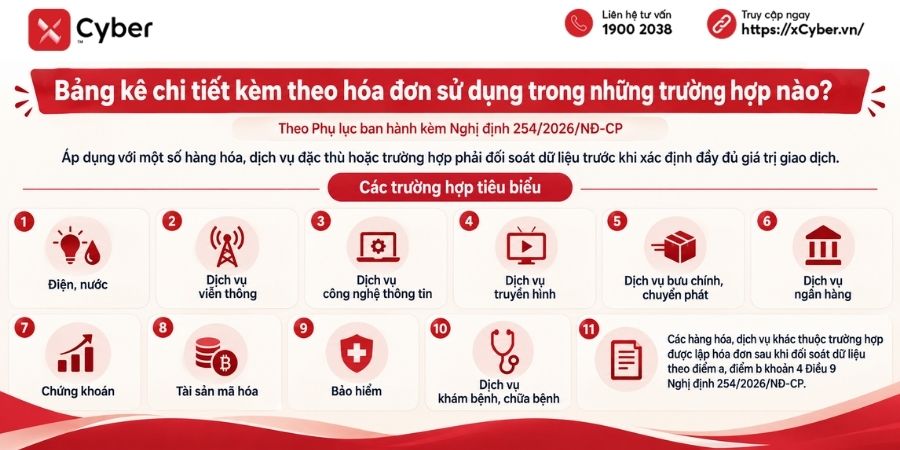
Theo Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, hóa đơn được phép lập kèm bảng kê đối với một số hàng hóa, dịch vụ đặc thù hoặc trường hợp phải đối soát dữ liệu trước khi xác định đầy đủ giá trị giao dịch. Cụ thể như:
- Điện, nước.
- Dịch vụ viễn thông.
- Dịch vụ công nghệ thông tin.
- Dịch vụ truyền hình.
- Dịch vụ bưu chính, chuyển phát.
- Dịch vụ ngân hàng.
- Chứng khoán.
- Tài sản mã hóa.
- Bảo hiểm.
- Dịch vụ khám bệnh, chữa bệnh.
- Các hàng hóa, dịch vụ khác thuộc trường hợp được lập hóa đơn sau khi đối soát dữ liệu theo điểm a, điểm b khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP.
Ngoài ra, với hàng hóa, dịch vụ khuyến mại; hàng hóa, dịch vụ cho, biếu, tặng, doanh nghiệp được lập hóa đơn tổng hợp theo tháng hoặc quý phù hợp với kỳ khai thuế GTGT và lập bảng kê chi tiết kèm theo. Hóa đơn phải ghi rõ số, ngày của bảng kê; doanh nghiệp đồng thời phải lưu danh sách chi tiết và hồ sơ liên quan để cung cấp khi cơ quan thuế yêu cầu.
Như vậy, doanh nghiệp không nên sử dụng bảng kê kèm hóa đơn cho mọi giao dịch chỉ vì hóa đơn có nhiều dòng hàng. Trước khi lập, kế toán cần xác định nghiệp vụ có thuộc nhóm được Nghị định 254 cho phép sử dụng bảng kê hay không.
Bảng kê chi tiết kèm theo hóa đơn giúp doanh nghiệp trình bày đầy đủ các giao dịch có nhiều hàng hóa, dịch vụ hoặc thuộc nhóm nghiệp vụ đặc thù được phép lập hóa đơn kèm bảng kê. Nghị định 254/2026/NĐ-CP không ban hành một biểu mẫu cứng áp dụng chung, vì vậy doanh nghiệp có thể tự thiết kế mẫu nhưng cần bảo đảm số liệu đầy đủ, chính xác và đối chiếu được với hóa đơn.
Khi lập bảng kê, kế toán cần đặc biệt kiểm tra số hóa đơn đi kèm, tên hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, thuế suất và tiền thuế nếu có. Tổng số liệu trên bảng kê phải thống nhất với hóa đơn và được lưu cùng hồ sơ để phục vụ kiểm tra, đối chiếu.