 Đăng ký
 Đăng nhập
Các trường hợp không phải xuất hóa đơn từ ngày 01/7/2026 được quy định cụ thể tại Nghị định 254/2026/NĐ-CP. Quy định mới giúp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh xác định rõ những nghiệp vụ không bắt buộc lập hóa đơn điện tử. Dưới đây là 8 trường hợp theo quy định và cách hiểu cụ thể cho từng tình huống thường gặp.
Các trường hợp không phải xuất hóa đơn theo Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP quy định chi tiết và hướng dẫn thi hành Luật Quản lý thuế 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử, có hiệu lực từ ngày 01/7/2026. Điều 7 Nghị định này quy định 8 nhóm trường hợp không phải sử dụng hóa đơn điện tử.
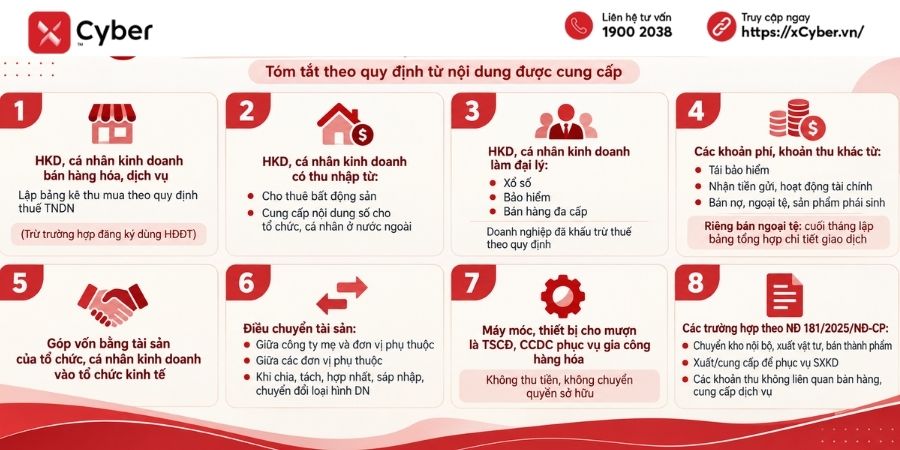
Cụ thể gồm:
- Hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, dịch vụ thuộc trường hợp lập bảng kê thu mua hàng hóa, dịch vụ theo quy định pháp luật về thuế thu nhập doanh nghiệp trừ trường hợp đăng ký sử dụng hóa đơn điện tử.
- Hộ kinh doanh, cá nhân kinh doanh có thu nhập từ hoạt động cho thuê bất động sản; thu nhập từ hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số cho tổ chức, cá nhân ở nước ngoài.
- Hộ kinh doanh, cá nhân kinh doanh làm đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp mà doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp đã khấu trừ thuế theo quy định pháp luật quản lý thuế.
- Các khoản phí và các khoản thu khác phát sinh từ hoạt động tái bảo hiểm (bao gồm nhượng tái bảo hiểm, các khoản thu hoa hồng nhượng tái bảo hiểm và các khoản thu khác về nhượng tái bảo hiểm), nhận tiền gửi, hoạt động tài chính (phát hành chứng chỉ tiền gửi, phát hành chứng khoán sơ cấp, phát hành giấy tờ có giá), bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh.
Đối với giao dịch bán ngoại tệ, căn cứ hệ thống quản lý dữ liệu của đơn vị, cuối tháng đơn vị thực hiện lập bảng tổng hợp chi tiết giao dịch phát sinh trong tháng, chịu trách nhiệm về tính chính xác nội dung thông tin từng giao dịch và cung cấp bảng tổng hợp chi tiết giao dịch bán ngoại tệ khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
- Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế.
- Tài sản điều chuyển từ công ty mẹ đến các đơn vị thành viên hạch toán phụ thuộc và ngược lại, giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp.
- Máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền, không chuyển quyền sở hữu.
- Các trường hợp theo quy định tại điểm a, điểm b khoản 1 Điều 6, điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng, bao gồm:
– Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh;
– Hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp để sử dụng phục vụ hoạt động sản xuất, kinh doanh (bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất);
– Các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh: các khoản thu về bồi thường bằng tiền (bao gồm cả tiền bồi thường về đất và tài sản trên đất khi bị thu hồi đất theo quyết định của cơ quan nhà nước có thẩm quyền), tiền thưởng, thu đòi người thứ ba của hoạt động bảo hiểm, các khoản thu hộ, các khoản thù lao từ cơ quan nhà nước do thực hiện hoạt động thu hộ, chi hộ các cơ quan nhà nước, các khoản thu tài chính.
Chi tiết về các trường hợp không phải xuất hóa đơn mới nhất
Việc thuộc một trong 8 nhóm trên không có nghĩa mọi giao dịch tương tự đều được miễn lập hóa đơn. Doanh nghiệp cần kiểm tra đúng đối tượng, mục đích sử dụng và điều kiện kèm theo của từng trường hợp trước khi thực hiện.
Trường hợp 1: Thu mua hàng hóa, dịch vụ được phép lập bảng kê
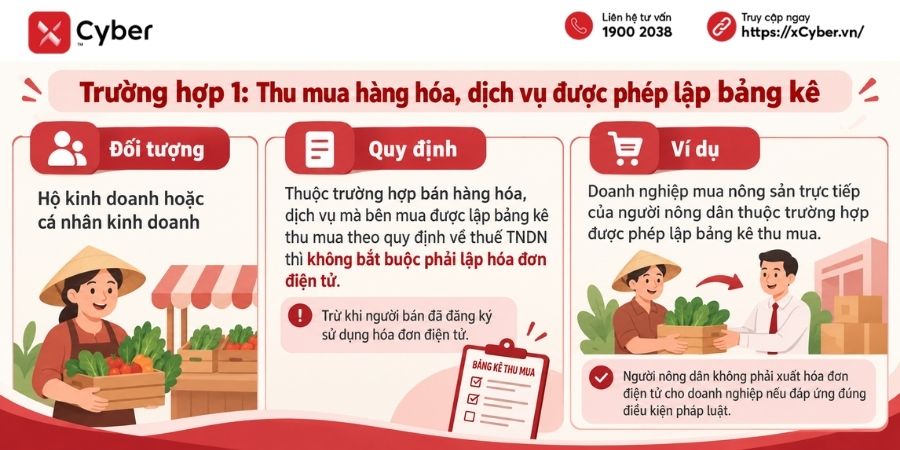
Hộ kinh doanh hoặc cá nhân kinh doanh thuộc trường hợp bán hàng hóa, dịch vụ mà bên mua được lập bảng kê thu mua theo quy định về thuế TNDN thì không bắt buộc phải lập hóa đơn điện tử, trừ khi người bán đã đăng ký sử dụng hóa đơn điện tử.
Ví dụ: Doanh nghiệp mua nông sản trực tiếp của người nông dân thuộc trường hợp được phép lập bảng kê thu mua. Người nông dân không phải xuất hóa đơn điện tử cho doanh nghiệp nếu đáp ứng đúng điều kiện pháp luật.
Trường hợp 2: Cho thuê bất động sản hoặc cung cấp nội dung số ra nước ngoài
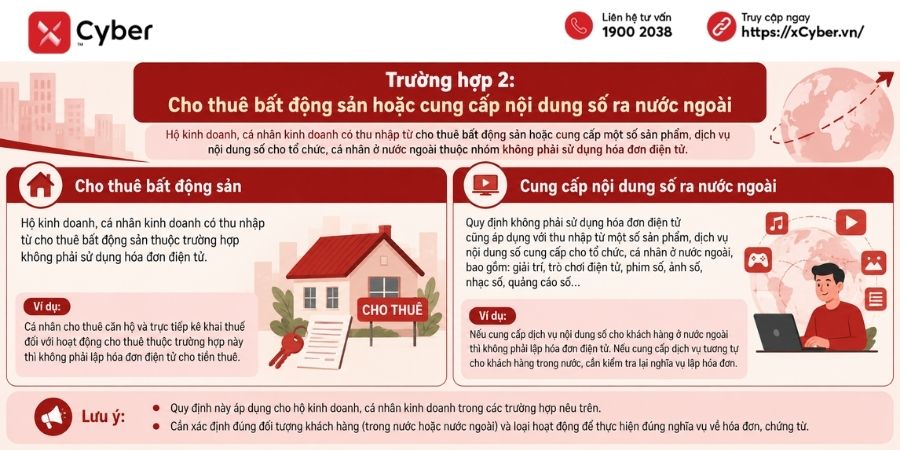
Hộ kinh doanh, cá nhân kinh doanh có thu nhập từ cho thuê bất động sản thuộc nhóm không phải sử dụng hóa đơn điện tử. Quy định cũng áp dụng với thu nhập từ một số sản phẩm, dịch vụ nội dung số cung cấp cho tổ chức, cá nhân ở nước ngoài.
Ví dụ: Cá nhân cho thuê căn hộ và trực tiếp kê khai thuế đối với hoạt động cho thuê thuộc trường hợp này thì không phải lập hóa đơn điện tử cho tiền thuê.
Với dịch vụ nội dung số, phạm vi áp dụng là khách hàng ở nước ngoài. Nếu cung cấp dịch vụ tương tự cho khách hàng trong nước, cần kiểm tra lại nghĩa vụ lập hóa đơn.
Trường hợp 3: Đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được khấu trừ thuế
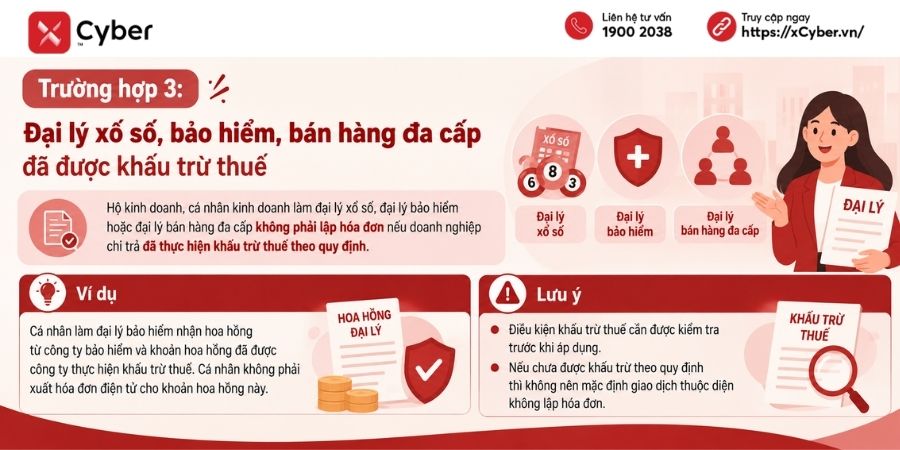
Hộ kinh doanh, cá nhân kinh doanh làm đại lý xổ số, đại lý bảo hiểm hoặc đại lý bán hàng đa cấp không phải lập hóa đơn nếu doanh nghiệp chi trả đã thực hiện khấu trừ thuế theo quy định.
Ví dụ: Cá nhân làm đại lý bảo hiểm nhận hoa hồng từ công ty bảo hiểm và khoản hoa hồng đã được công ty thực hiện khấu trừ thuế. Cá nhân không phải xuất hóa đơn điện tử cho khoản hoa hồng này.
Điều kiện khấu trừ thuế cần được kiểm tra trước khi áp dụng. Nếu chưa được khấu trừ theo quy định thì không nên mặc định giao dịch thuộc diện không lập hóa đơn.
Trường hợp 4: Một số khoản thu trong lĩnh vực tài chính, bảo hiểm
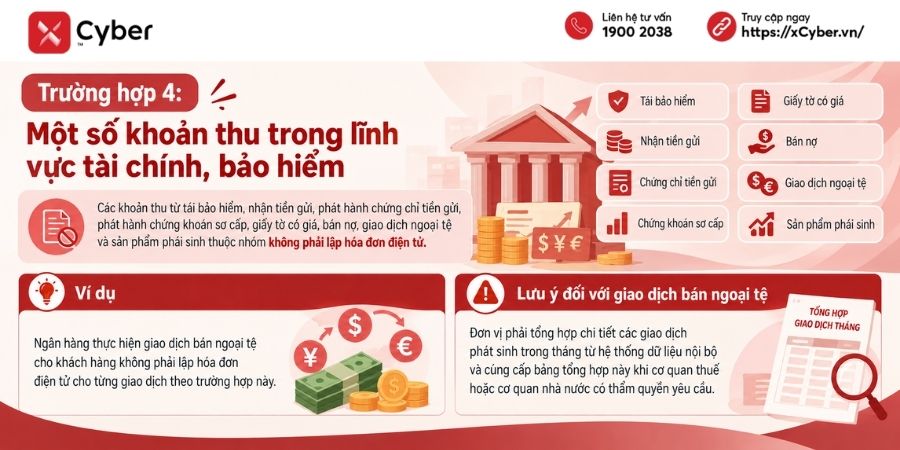
Các khoản thu từ tái bảo hiểm, nhận tiền gửi, phát hành chứng chỉ tiền gửi, phát hành chứng khoán sơ cấp, giấy tờ có giá, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh thuộc nhóm không phải lập hóa đơn điện tử.
Ví dụ: Ngân hàng thực hiện giao dịch bán ngoại tệ cho khách hàng không phải lập hóa đơn điện tử cho từng giao dịch theo trường hợp này.
Tuy nhiên, với hoạt động bán ngoại tệ, đơn vị phải tổng hợp chi tiết các giao dịch phát sinh trong tháng từ hệ thống dữ liệu nội bộ và cung cấp khi cơ quan có thẩm quyền yêu cầu.
Trường hợp 5: Góp vốn bằng tài sản
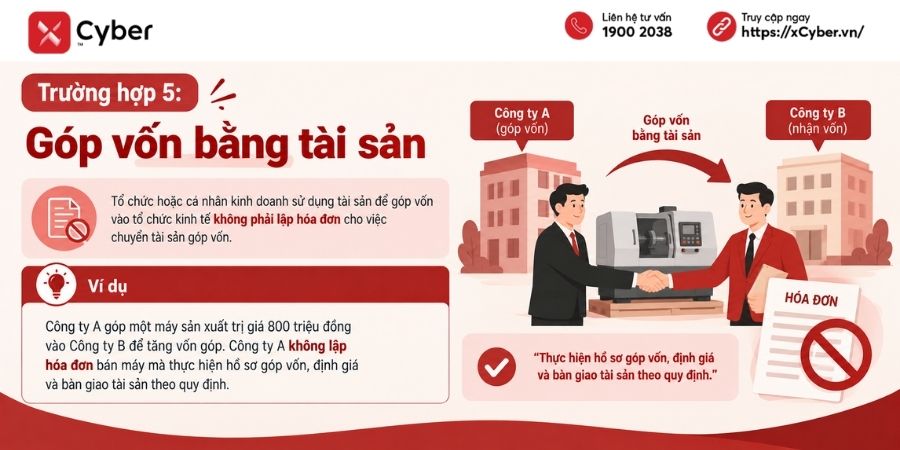
Tổ chức hoặc cá nhân kinh doanh sử dụng tài sản để góp vốn vào tổ chức kinh tế không phải lập hóa đơn cho việc chuyển tài sản góp vốn.
Ví dụ: Công ty A góp một máy sản xuất trị giá 800 triệu đồng vào Công ty B để tăng vốn góp. Công ty A không lập hóa đơn bán máy mà thực hiện hồ sơ góp vốn, định giá và bàn giao tài sản theo quy định.
Trường hợp 6: Điều chuyển tài sản nội bộ
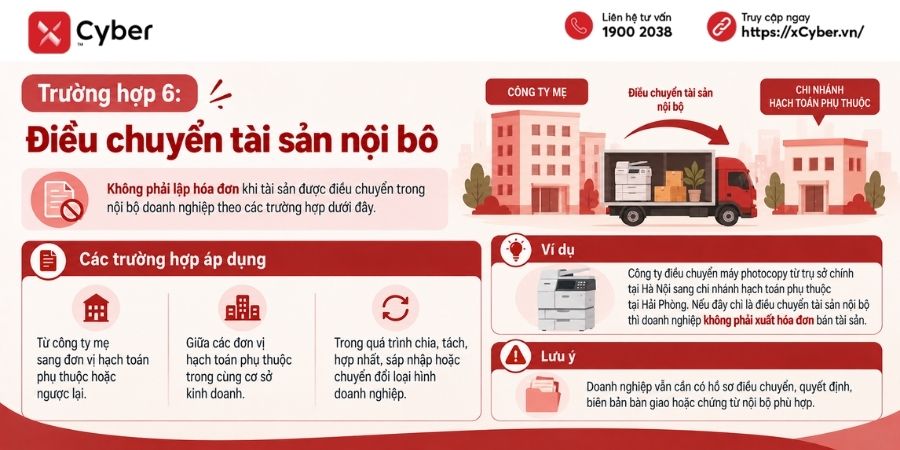
Không phải lập hóa đơn khi tài sản được điều chuyển:
- Từ công ty mẹ sang đơn vị hạch toán phụ thuộc hoặc ngược lại.
- Giữa các đơn vị hạch toán phụ thuộc trong cùng cơ sở kinh doanh.
- Trong quá trình chia, tách, hợp nhất, sáp nhập hoặc chuyển đổi loại hình doanh nghiệp.
Ví dụ: Công ty điều chuyển máy photocopy từ trụ sở chính tại Hà Nội sang chi nhánh hạch toán phụ thuộc tại Hải Phòng. Nếu đây chỉ là điều chuyển tài sản nội bộ, doanh nghiệp không phải xuất hóa đơn bán tài sản.
Doanh nghiệp vẫn cần có hồ sơ điều chuyển, quyết định, biên bản bàn giao hoặc chứng từ nội bộ phù hợp.
Trường hợp 7: Cho mượn máy móc, thiết bị để gia công
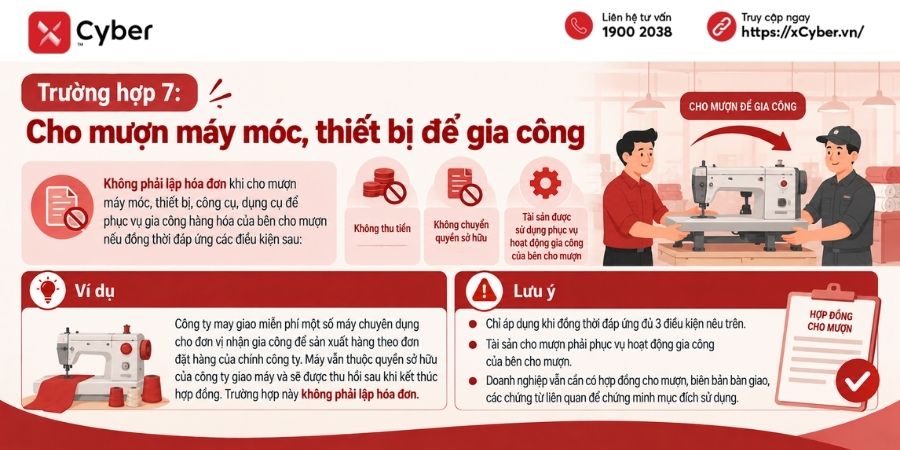
Máy móc, thiết bị, công cụ hoặc dụng cụ được cho đơn vị khác mượn để phục vụ gia công hàng hóa của bên cho mượn không phải lập hóa đơn nếu đồng thời đáp ứng:
- Không thu tiền.
- Không chuyển quyền sở hữu.
- Tài sản được sử dụng phục vụ hoạt động gia công của bên cho mượn.
Ví dụ: Công ty may giao miễn phí một số máy chuyên dụng cho đơn vị nhận gia công để sản xuất hàng theo đơn đặt hàng của chính công ty. Máy vẫn thuộc quyền sở hữu của công ty giao máy và sẽ được thu hồi sau khi kết thúc hợp đồng. Trường hợp này không phải lập hóa đơn.
Trường hợp 8: Hàng dùng nội bộ và các khoản thu không liên quan đến bán hàng
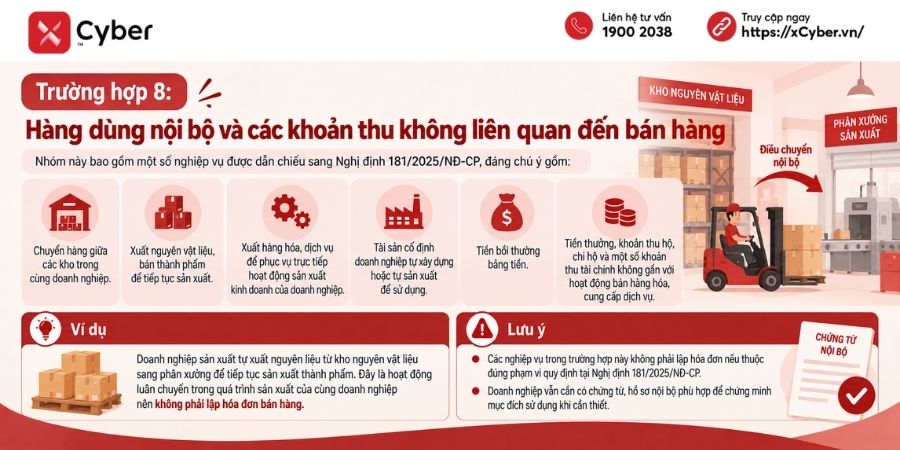
Nhóm này bao gồm một số nghiệp vụ được dẫn chiếu sang Nghị định 181/2025/NĐ-CP, đáng chú ý gồm:
- Chuyển hàng giữa các kho trong cùng doanh nghiệp.
- Xuất nguyên vật liệu, bán thành phẩm để tiếp tục sản xuất.
- Xuất hàng hóa, dịch vụ để phục vụ trực tiếp hoạt động sản xuất kinh doanh của doanh nghiệp.
- Tài sản cố định doanh nghiệp tự xây dựng hoặc tự sản xuất để sử dụng.
- Tiền bồi thường bằng tiền.
- Tiền thưởng, khoản thu hộ, chi hộ và một số khoản thu tài chính không gắn với hoạt động bán hàng hóa, cung cấp dịch vụ.
Ví dụ: Doanh nghiệp sản xuất tự xuất nguyên liệu từ kho nguyên vật liệu sang phân xưởng để tiếp tục sản xuất thành phẩm. Đây là hoạt động luân chuyển trong quá trình sản xuất của cùng doanh nghiệp nên không phải lập hóa đơn bán hàng.
Các câu hỏi thường gặp
Câu 1: Chuyển hàng từ kho này sang kho khác trong cùng doanh nghiệp có phải xuất hóa đơn không?
Không, nếu việc chuyển hàng chỉ là luân chuyển nội bộ để tiếp tục quá trình sản xuất, kinh doanh trong cùng cơ sở kinh doanh. Đây là một trong các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định 254/2026/NĐ-CP dẫn chiếu Nghị định 181/2025/NĐ-CP.
Doanh nghiệp vẫn cần sử dụng phiếu xuất kho, lệnh điều chuyển hoặc chứng từ nội bộ phù hợp.
Câu 2: Xuất hàng hóa để sử dụng nội bộ có phải xuất hóa đơn không?
Không phải lập hóa đơn nếu hàng hóa được xuất để tiếp tục hoặc trực tiếp phục vụ hoạt động sản xuất, kinh doanh của chính cơ sở kinh doanh.
Tuy nhiên, cần phân biệt với hàng hóa dùng cho mục đích tiêu dùng nội bộ không phục vụ hoạt động sản xuất kinh doanh, vì cách xử lý có thể khác.
Câu 3: Xuất xăng dầu cho xe của doanh nghiệp có phải xuất hóa đơn không?
Nếu doanh nghiệp kinh doanh xăng dầu xuất nhiên liệu từ kho của mình để sử dụng cho xe phục vụ trực tiếp hoạt động sản xuất, kinh doanh của chính doanh nghiệp thì có thể thuộc trường hợp hàng hóa sử dụng nội bộ phục vụ sản xuất kinh doanh và không phải lập hóa đơn.
Doanh nghiệp cần có chứng từ xuất kho, định mức hoặc hồ sơ quản lý nhiên liệu để chứng minh mục đích sử dụng.
Câu 4: Xuất vật tư để sửa chữa tài sản của chính doanh nghiệp có phải xuất hóa đơn không?
Không, nếu vật tư được xuất để sửa chữa tài sản phục vụ hoạt động sản xuất, kinh doanh của chính doanh nghiệp. Trường hợp này thuộc nhóm hàng hóa sử dụng để phục vụ hoạt động sản xuất kinh doanh nội bộ.
Kế toán vẫn cần hạch toán và lưu đầy đủ phiếu xuất kho, đề nghị sửa chữa và hồ sơ liên quan.
Câu 5: Tài sản điều chuyển giữa công ty mẹ và chi nhánh có phải xuất hóa đơn không?
Không phải xuất hóa đơn nếu chi nhánh là đơn vị hạch toán phụ thuộc và tài sản chỉ được điều chuyển giữa công ty mẹ với đơn vị phụ thuộc hoặc giữa các đơn vị phụ thuộc trong cùng cơ sở kinh doanh.
Nếu chi nhánh hạch toán độc lập hoặc giao dịch có bản chất mua bán, doanh nghiệp cần xác định lại nghĩa vụ lập hóa đơn theo giao dịch thực tế.
Câu 6: Cho đơn vị khác mượn máy móc có phải xuất hóa đơn không?
Không phải xuất hóa đơn nếu máy móc, thiết bị là tài sản cố định hoặc công cụ, dụng cụ được cho mượn không thu tiền, không chuyển quyền sở hữu và nhằm phục vụ gia công hàng hóa của bên cho mượn.
Nếu doanh nghiệp thu phí cho thuê hoặc chuyển quyền sở hữu thì giao dịch không còn thuộc trường hợp này.
Câu 7: Tiền bồi thường có phải xuất hóa đơn không?
Thông thường không phải lập hóa đơn đối với khoản bồi thường bằng tiền không liên quan đến hoạt động bán hàng hóa, cung cấp dịch vụ, bao gồm một số khoản bồi thường về đất và tài sản trên đất khi Nhà nước thu hồi theo quy định.
Doanh nghiệp sử dụng chứng từ thu, chi và hồ sơ bồi thường làm căn cứ hạch toán thay vì lập hóa đơn bán hàng.
Các trường hợp không phải xuất hóa đơn từ ngày 01/7/2026 được quy định tại Điều 7 Nghị định 254/2026/NĐ-CP, gồm 8 nhóm liên quan đến hộ, cá nhân kinh doanh, hoạt động tài chính, góp vốn, điều chuyển tài sản, cho mượn máy móc và một số nghiệp vụ nội bộ.
Doanh nghiệp cần lưu ý, không phải lập hóa đơn không đồng nghĩa với không cần chứng từ hoặc không phát sinh nghĩa vụ thuế. Với từng nghiệp vụ, kế toán vẫn cần lưu hợp đồng, bảng kê, phiếu xuất kho, biên bản điều chuyển và hồ sơ liên quan để chứng minh đúng bản chất giao dịch khi cơ quan thuế yêu cầu đối chiếu.