 Đăng ký
 Đăng nhập
Chi phí không được trừ khi tính thuế TNDN là nhóm chi phí kế toán cần đặc biệt lưu ý khi lập hồ sơ quyết toán thuế. Đây có thể là các khoản chi thực tế đã phát sinh, doanh nghiệp đã hạch toán vào sổ kế toán, nhưng không được tính vào chi phí
Category Archives: Tài chính – Kế toán
27
Aug
Aug
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Thông tư 90/2026/TT-BTC (thay Thông tư 86/2024/TT-BTC từ 01/7/2026); Luật Quản lý thuế 108/2025/QH15 · Ngày kiểm duyệt: 14/11/2026 Mẫu 24/ĐK-TCT là văn bản đề nghị chấm dứt hiệu lực mã số thuế, nộp cho cơ quan thuế quản lý khi doanh nghiệp,
26
Aug
Aug
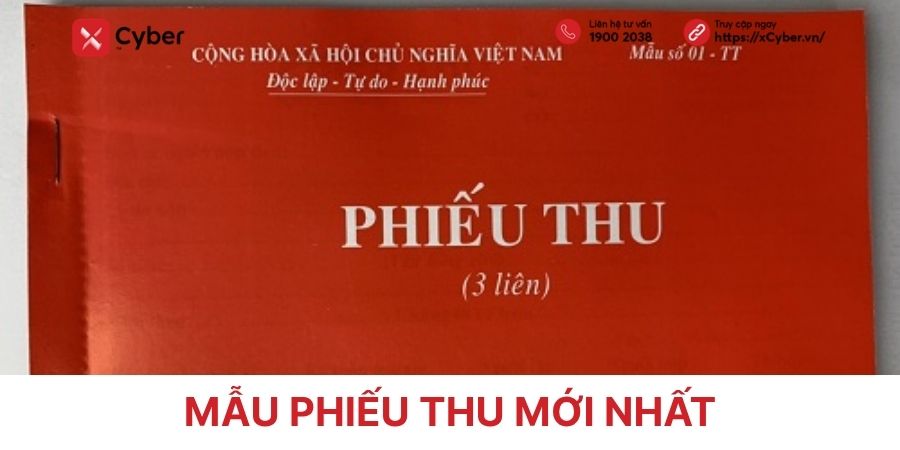
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Luật Kế toán 88/2015/QH13; Thông tư 99/2025/TT-BTC; Thông tư 133/2016/TT-BTC · Ngày kiểm duyệt: 18/11/2026 Mẫu phiếu thu (mẫu 01-TT) là chứng từ kế toán xác nhận số tiền mặt thực tế nhập quỹ, làm căn cứ để thủ quỹ thu tiền và
26
Aug
Aug
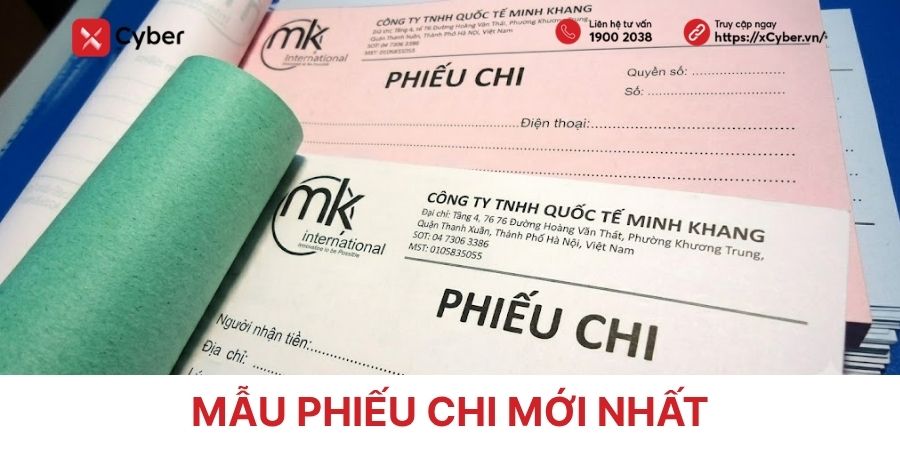
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Luật Kế toán 88/2015/QH13; Thông tư 99/2025/TT-BTC; Thông tư 133/2016/TT-BTC; Thông tư 152/2025/TT-BTC · Ngày kiểm duyệt: 18/11/2026 Mẫu phiếu chi (mẫu 02-TT) là chứng từ kế toán xác định số tiền mặt thực tế xuất quỹ, làm căn cứ để thủ quỹ
25
Aug
Aug
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Thông tư 99/2025/TT-BTC · Ngày kiểm duyệt: 18/11/2026 Giấy đề nghị tạm ứng là chứng từ nhân viên lập để đề nghị doanh nghiệp tạm ứng tiền phục vụ công tác, mua hàng, ghi rõ người đề nghị, bộ phận, số tiền, lý
25
Aug
Aug
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Luật Kế toán 88/2015/QH13; Thông tư 99/2025/TT-BTC; Thông tư 133/2016/TT-BTC · Ngày kiểm duyệt: 18/11/2026 Mẫu giấy đề nghị thanh toán tạm ứng (mẫu 04-TT) là chứng từ người nhận tạm ứng lập để quyết toán khoản đã tạm ứng với số tiền

17
Aug
Aug
Hiểu và áp dụng đúng bảng tài khoản kế toán đóng vai trò then chốt trong công tác quản lý tài chính doanh nghiệp. Hệ thống này là công cụ bắt buộc giúp kế toán viên chuẩn hóa dữ liệu ghi chép, xây dựng báo cáo tài chính chính xác và đảm bảo tuân thủ

16
Aug
Aug
Hệ thống tài khoản theo Thông tư 200 đóng vai trò là khung pháp lý chuẩn mực, hướng dẫn toàn bộ nghiệp vụ ghi sổ và lập báo cáo tài chính cho doanh nghiệp. Việc nắm vững cấu trúc, danh mục tài khoản cũng như quy cách hạch toán theo quy định hiện hành giúp

16
Aug
Aug
Hệ thống tài khoản theo Thông tư 133 là yêu cầu bắt buộc đối với các kế toán viên làm việc trong khối doanh nghiệp nhỏ và vừa (SMEs). Thông tư này không chỉ đơn giản hóa các nghiệp vụ so với Thông tư 200 mà còn tạo điều kiện linh hoạt cho doanh nghiệp

11
Aug
Aug
Biên soạn và kiểm duyệt: Ban biên tập xCyber · Căn cứ: Luật Kế toán 88/2015/QH13; Thông tư 99/2025/TT-BTC; Thông tư 133/2016/TT-BTC · Ngày kiểm duyệt: 18/11/2026 Hệ thống tài khoản theo Thông tư 99 (Thông tư 99/2025/TT-BTC) áp dụng từ 01/01/2026, thay thế chế độ kế toán tại Thông tư 200/2014/TT-BTC. Danh mục còn