 Đăng ký
 Đăng nhập
Trong hoạt động kinh doanh, việc tối ưu hóa quy trình giao dịch định kỳ là yếu tố then chốt để đảm bảo tính thông suốt của chuỗi cung ứng. Để tiết kiệm thời gian đàm phán và thiết lập khung pháp lý vững chắc cho những lần hợp tác dài hạn, hợp đồng nguyên
Category Archives: Tài chính – Kế toán
13
Sep
Sep
Trong hoạt động kinh doanh, tình trạng bán hàng không có hóa đơn đầu vào diễn ra khá phổ biến ở cả doanh nghiệp lẫn hộ và cá nhân kinh doanh. Việc này khiến nhiều chủ cơ sở lo lắng không biết liệu không có hóa đơn chứng từ mua vào thì có được xuất
12
Sep
Sep
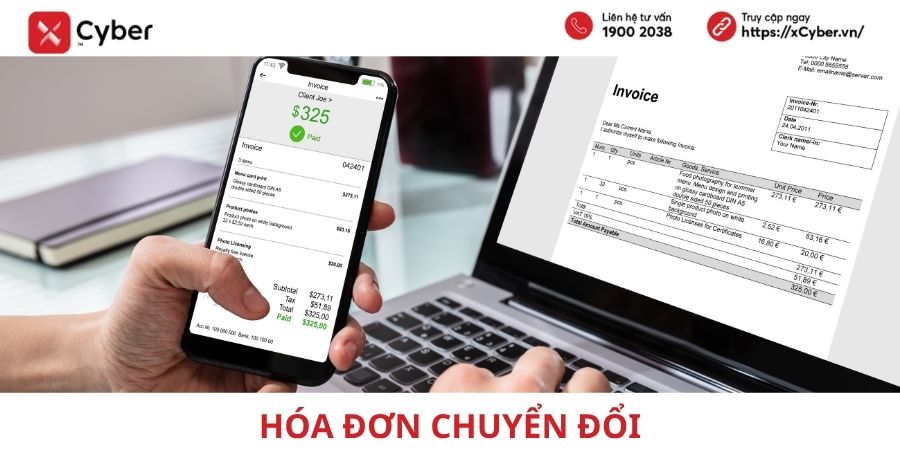
Hóa đơn chuyển đổi là bản hóa đơn giấy được chuyển từ hóa đơn điện tử hợp pháp để phục vụ nhu cầu lưu trữ, ghi sổ, theo dõi hoặc xuất trình khi cần. Trong thực tế, nhiều doanh nghiệp vẫn cần in hóa đơn điện tử ra giấy để kẹp cùng hồ sơ thanh
12
Sep
Sep
File XML hóa đơn điện tử là định dạng dữ liệu quan trọng của hóa đơn điện tử, dùng để lưu trữ đầy đủ thông tin hóa đơn và phục vụ việc truyền nhận dữ liệu giữa người bán, người mua, phần mềm hóa đơn điện tử và cơ quan thuế. Trong thực tế, nhiều
10
Sep
Sep
Trong hoạt động quản trị kho, biên bản kiểm kê hàng tồn kho là chứng từ không thể thiếu để đảm bảo tính minh bạch và chính xác của tài sản doanh nghiệp. Việc nắm vững các biểu mẫu theo thông tư mới nhất không chỉ giúp kế toán dễ dàng đối chiếu số liệu
10
Sep
Sep
Xử lý hàng bán bị trả lại là nghiệp vụ thường gặp khi người mua hoàn trả lại toàn bộ hoặc một phần hàng hóa đã mua do hàng không đúng quy cách, chất lượng, chủng loại, thời hạn giao hàng hoặc theo thỏa thuận giữa hai bên. Khi phát sinh trả lại hàng, kế
07
Sep
Sep
Trong quá trình hoạt động và kê khai, việc chậm trễ thực hiện nghĩa vụ tài chính là rủi ro mà nhiều doanh nghiệp gặp phải. Điều này trực tiếp làm phát sinh tiền chậm nộp thuế (thường gọi là lãi chậm nộp thuế), đòi hỏi bộ phận kế toán phải nắm rõ quy định
07
Sep
Sep
So sánh Thông tư 99 và Thông tư 200 là nội dung kế toán doanh nghiệp cần đặc biệt lưu ý từ năm tài chính 2026. Thông tư 99/2025/TT-BTC được ban hành để thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp, kéo theo nhiều thay đổi về chứng từ, tài khoản
06
Sep
Sep
Khi tính toán thuế thu nhập cá nhân (TNCN), rất nhiều người lao động thường nhầm lẫn giữa hai khái niệm: thu nhập chịu thuế và thu nhập tính thuế. Tuy nhiên, đây là hai bước hoàn toàn khác nhau trong quy trình xác định nghĩa vụ thuế với cơ quan nhà nước. Việc hiểu
30
Aug
Aug
Chi phí được trừ khi tính thuế TNDN là nhóm chi phí doanh nghiệp được đưa vào để xác định thu nhập chịu thuế thu nhập doanh nghiệp. Đây là phần chi phí kế toán cần rà soát kỹ khi lập quyết toán thuế, vì không phải mọi khoản chi đã hạch toán trên sổ