 Đăng ký
 Đăng nhập
Mẫu 02/KK-TNCN là tờ khai thuế thu nhập cá nhân dành cho người có thu nhập từ tiền lương, tiền công thuộc diện trực tiếp khai thuế với cơ quan thuế. Từ ngày 01/7/2026, mẫu mới áp dụng theo Phụ lục I Thông tư 89/2026/TT-BTC.
Khi kê khai, cá nhân cần xác định đúng kỳ khai, thu nhập chịu thuế, các khoản giảm trừ và số thuế phát sinh trước khi nộp hồ sơ theo hình thức trực tiếp, bưu chính hoặc trực tuyến.
Mẫu 02/KK-TNCN là gì?
Mẫu 02/KK-TNCN là tờ khai thuế TNCN áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế. Mẫu mới được quy định tại Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC và áp dụng từ ngày 01/7/2026.
Đối với hồ sơ khai thuế định kỳ từ tiền lương, tiền công, mẫu 02/KK-TNCN được sử dụng theo kỳ quý. Một số trường hợp thường gặp gồm:
- Cá nhân cư trú hoặc không cư trú nhận tiền lương, tiền công từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam nhưng chưa được khấu trừ thuế.
- Cá nhân cư trú nhận tiền lương, tiền công từ tổ chức, cá nhân ở nước ngoài.
- Cá nhân không cư trú có thu nhập từ tiền lương, tiền công phát sinh tại Việt Nam nhưng do tổ chức nước ngoài không đăng ký thuế tại Việt Nam chi trả.
- Cá nhân phát sinh nghĩa vụ thuế khi chuyển nhượng cổ phiếu thưởng hoặc cổ phiếu ESOP và thuộc trường hợp phải trực tiếp khai thuế.
So với mẫu trước đây, Thông tư 89/2026/TT-BTC đã cập nhật mẫu 02/KK-TNCN để bổ sung các chỉ tiêu liên quan đến thu nhập được miễn thuế và số thuế được miễn, phù hợp với chính sách thuế TNCN áp dụng từ năm 2026.
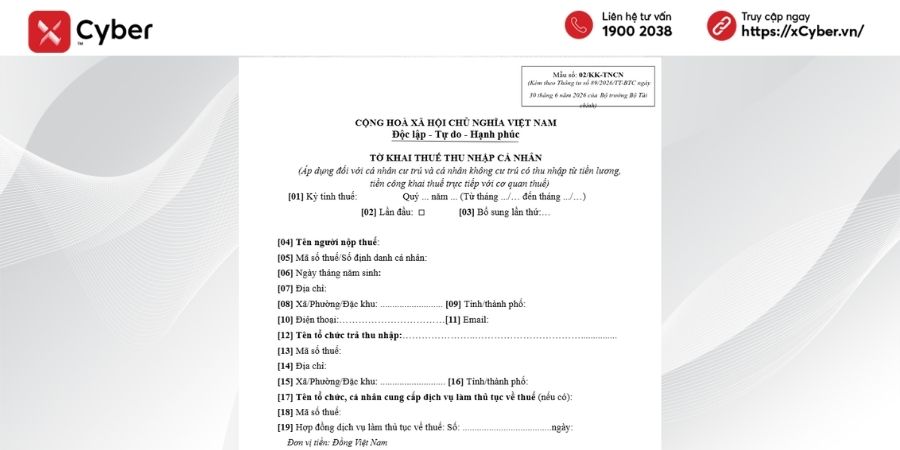
>>> Tải mẫu 02/KK-TNCN chuẩn, mới nhất TẠI ĐÂY
Cách kê khai tờ khai thuế TNCN mẫu 02/KK-TNCN
Khi thực hiện cách làm tờ khai thuế TNCN mẫu 02/KK-TNCN, người nộp thuế cần điền lần lượt phần thông tin chung và các chỉ tiêu xác định nghĩa vụ thuế. Cấu trúc cơ bản của mẫu vẫn kế thừa cách kê khai trước đây, nhưng mẫu theo Thông tư 89 đã bổ sung thêm nội dung về các khoản thu nhập và số thuế được miễn.
Thông tin chung trên tờ khai
Người nộp thuế điền các thông tin như:
- Kỳ tính thuế: chọn quý hoặc kỳ phát sinh phù hợp.
- Lần đầu/Bổ sung: đánh dấu tùy hồ sơ được nộp lần đầu hay khai bổ sung.
- Tên người nộp thuế.
- Mã số thuế/số định danh cá nhân sử dụng làm mã số thuế.
- Địa chỉ, điện thoại, email.
- Thông tin đại lý thuế nếu cá nhân sử dụng dịch vụ đại lý thuế.
Từ năm 2025, cá nhân có thông tin đăng ký thuế khớp với Cơ sở dữ liệu quốc gia về dân cư sử dụng số định danh cá nhân thay cho mã số thuế theo lộ trình của cơ quan thuế.
Phần dành cho cá nhân cư trú
Người nộp thuế kê khai tổng thu nhập chịu thuế từ tiền lương, tiền công phát sinh trong kỳ, sau đó xác định các khoản được miễn và giảm trừ để tính thu nhập tính thuế.
Các nhóm chỉ tiêu cần lưu ý gồm:
- Tổng thu nhập chịu thuế: Tổng tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công chịu thuế trong kỳ.
- Thu nhập được miễn, giảm: Bao gồm khoản được miễn theo Hiệp định tránh đánh thuế hai lần và các khoản miễn thuế thuộc trường hợp được quy định trên mẫu mới.
- Các khoản giảm trừ: Giảm trừ cho bản thân, người phụ thuộc, bảo hiểm, từ thiện, nhân đạo, khuyến học và các khoản giảm trừ khác nếu đủ điều kiện.
- Thu nhập tính thuế: Xác định sau khi trừ các khoản miễn và giảm trừ hợp lệ.
- Thuế TNCN phát sinh: Tính theo biểu thuế và chính sách thuế áp dụng trong kỳ.
Thông tư 89 bổ sung thêm các chỉ tiêu về thu nhập được miễn từ hoạt động khoa học, công nghệ, đổi mới sáng tạo và một số đối tượng nhân lực công nghệ được hưởng chính sách miễn thuế. Trong đó, chỉ tiêu [35] và [45] liên quan đến số thuế được miễn cho một số nhóm nhân lực công nghệ theo quy định.
Phần dành cho cá nhân không cư trú
Cá nhân không cư trú kê khai phần thu nhập tính thuế từ tiền lương, tiền công phát sinh tại Việt Nam và xác định số thuế phải nộp theo mức thuế suất áp dụng cho cá nhân không cư trú.
Trước khi gửi tờ khai, người nộp thuế nên đối chiếu số liệu với chứng từ trả thu nhập, chứng từ khấu trừ thuế, chứng từ nộp thuế và hồ sơ chứng minh các khoản được giảm trừ hoặc miễn thuế.
Cách nộp tờ khai 02/KK-TNCN qua mạng
Cá nhân có thể thực hiện cách nộp tờ khai 02/KK-TNCN qua mạng thông qua website của Cơ quan Thuế.
Quy trình thực hiện như sau:
Bước 1:
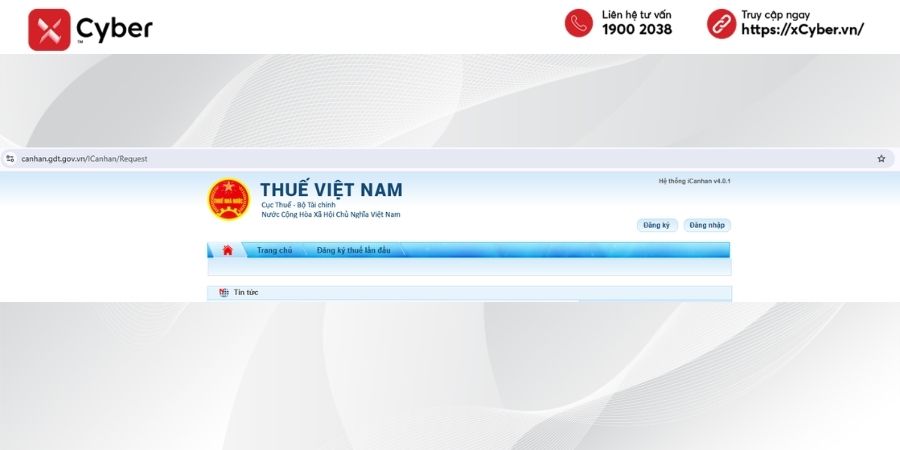
Truy cập website của Cơ quan Thuế tại đường link https://canhan.gdt.gov.vn/ICanhan/Request, sau đó chọn đăng nhập.
Cá nhân có thể đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử theo phương thức hệ thống hỗ trợ.
Bước 2:
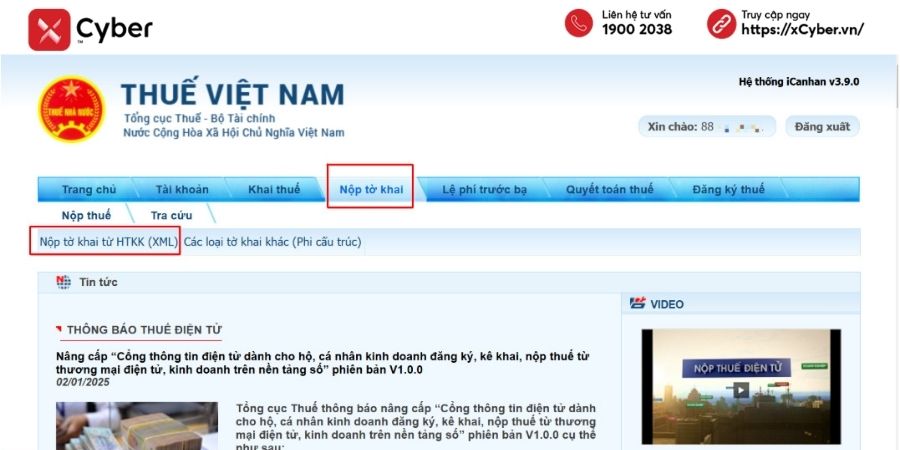
Tại giao diện của trang web, NNT lựa chọn Tab chức năng “Nộp tờ khai”, sau đó chọn Tab chức năng con “Nộp tờ khai từ HTKK (XML)”.
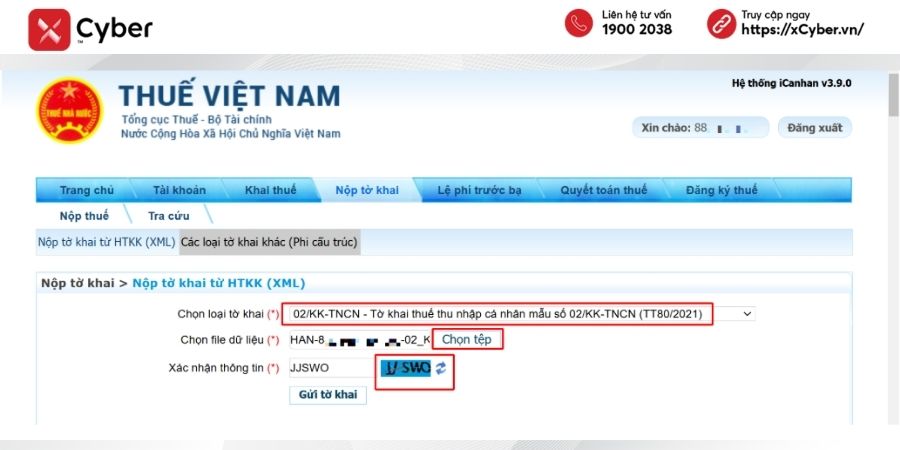
Khi giao diện của chức năng “Nộp tờ khai từ HTKK (XML)” hiển thị, NNT thực hiện thao tác:
- Chọn Loại tờ khai: 02/KK-TNCN – Tờ khai thuế thu nhập cá nhân mẫu số 02/KK-TNCN (TT89/2026)
- Chọn Tệp file tờ khai;
- Điền mã “Xác nhận thông tin”;
- Chọn “Gửi tờ khai”
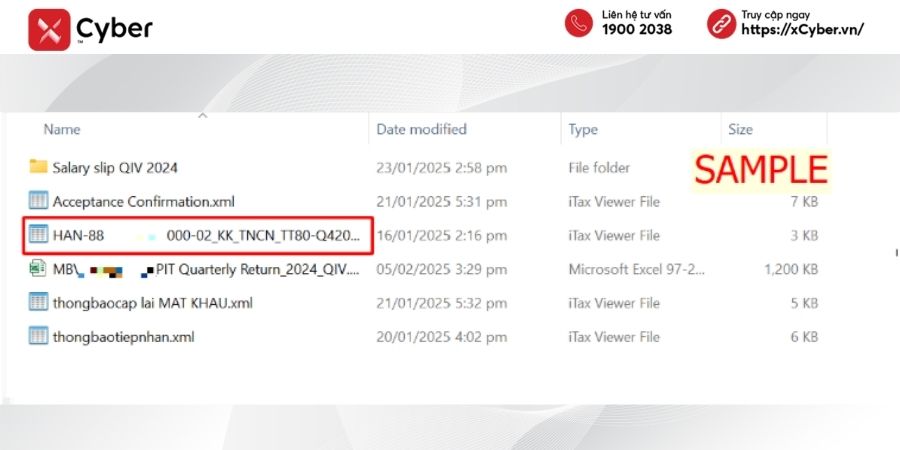
Lưu ý: Tệp dữ liệu tờ khai thuế cần được kết xuất từ phần mềm Hỗ trợ kê khai – HTKK phiên bản mới nhất, giữ nguyên tên và định dạng (.xml). Lưu trữ tại máy tính thực hiện nộp tờ khai.
Bước 3:
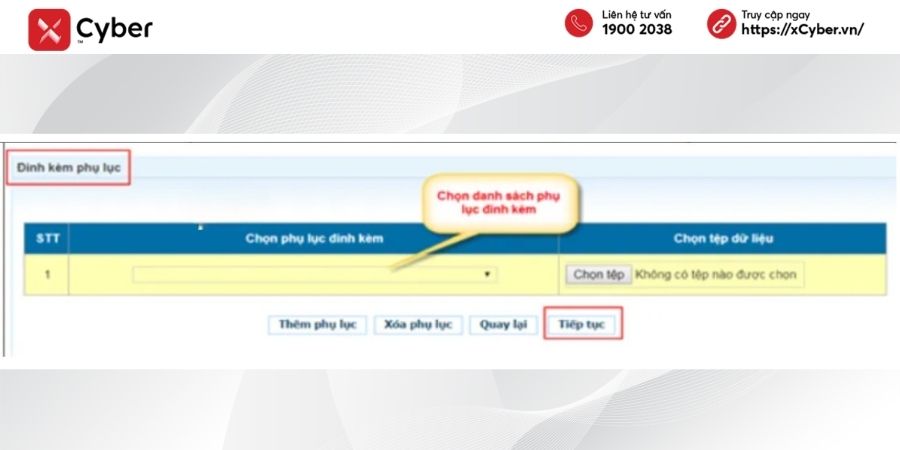
Đính kèm phụ lục. Tại bước này, tờ khai 02/KK-TNCN không cần tải phụ lục. NNT lựa chọn “Tiếp tục“.
Bước 4:
Trang web hiển thị thông tin về Mã số thuế, Cơ quan thuế quản lý, Tên Tờ khai, Loại tờ khai, Kỳ kê khai. NNT kiểm tra các trường thông tin chính xác và tiến hành điền “Mã kiểm tra”
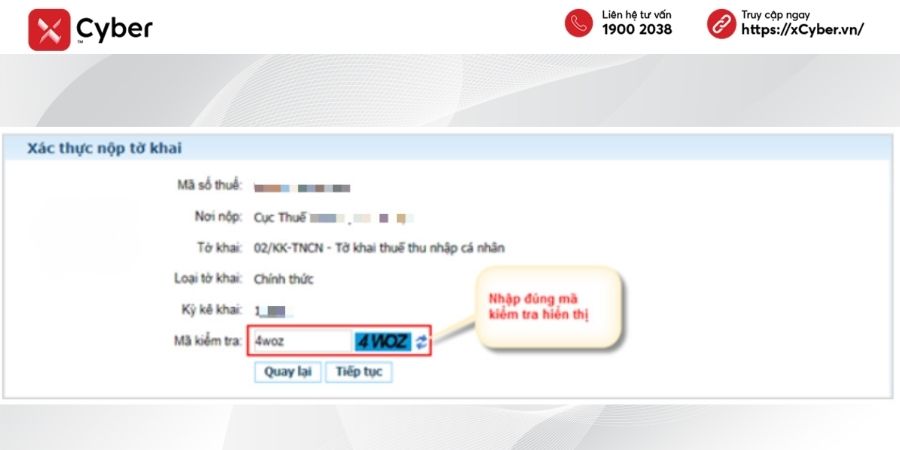
Bước 5:
Sau khi xác thực bằng mã kiểm tra, giao diện xuất hiện yêu cầu “Lấy mã OTP”, NNT lựa chọn chức năng “Lấy mã OTP”; mã OTP sẽ được gửi về số điện thoại đăng ký tài khoản thuế điện tử. NNT điền mã OTP vào trường “Mã OTP” và chọn “Tiếp tục”
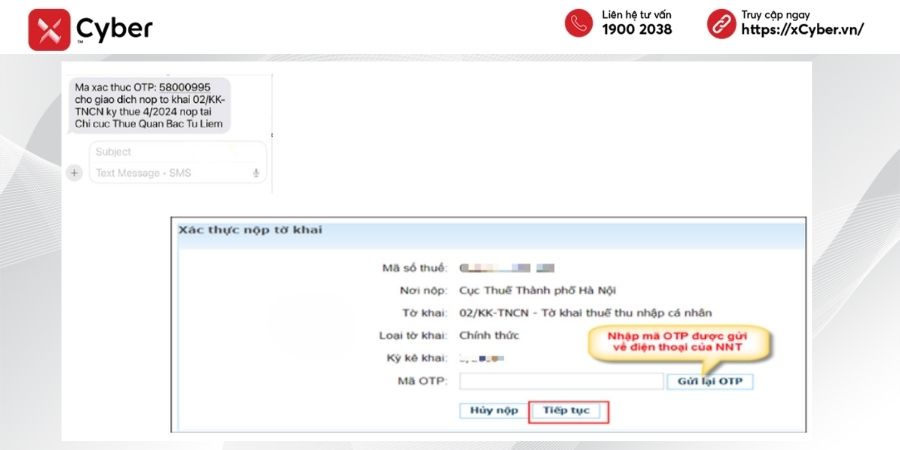
Bước 6:
Hệ thống sẽ hiển thị giao diện thông báo thành công và gửi email về hòm thư của NNT.
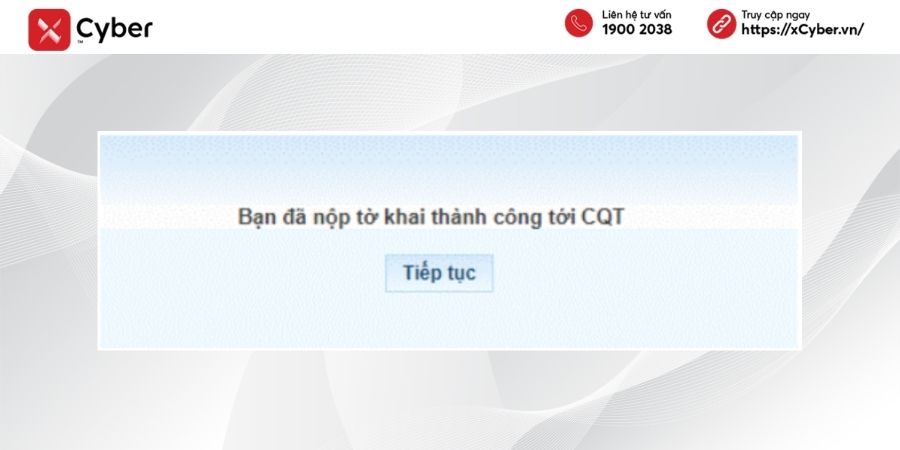
Lưu ý: Khi hoàn thành thao tác nộp tờ khai 02/KK-TNCN, Cơ quan thuế sẽ gửi 02 thông báo về email của NNT.
- Email thông báo TIẾP NHẬN tờ khai
- Email thông báo CHẤP NHẬN/KHÔNG CHẤP NHẬN tờ khai.
Do đó, NNT cần theo dõi thông báo để kịp thời bổ sung nếu tờ khai thuế không được cơ quan thuế chấp nhận.
Giải đáp một số câu hỏi thường gặp về tờ khai 02/KK-TNCN
Câu 1: Khi nào phải nộp tờ khai 02/KK-TNCN?
Mẫu 02/KK-TNCN được sử dụng khi cá nhân cư trú hoặc không cư trú có thu nhập từ tiền lương, tiền công thuộc trường hợp trực tiếp khai thuế với cơ quan thuế. Từ năm 2026, tờ khai thuế TNCN từ tiền lương, tiền công chuyển sang kê khai theo quý; Thông tư 89 cũng đã bỏ kỳ khai tháng trên mẫu 02/KK-TNCN.
Với khai thuế theo quý, thời hạn nộp hồ sơ chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Ví dụ, tờ khai quý III/2026 có thời hạn nộp trong tháng 10/2026 theo quy định về thời hạn khai thuế.
Riêng cá nhân nhận thu nhập từ thưởng bằng cổ phiếu thuộc trường hợp trực tiếp khai thuế có thể sử dụng kỳ khai theo lần phát sinh theo hướng dẫn trên mẫu.
Câu 2: Có thể nộp mẫu 02/KK-TNCN qua đâu?
Cá nhân có thể nộp tờ khai 02/KK-TNCN theo các hình thức:
- Nộp trực tuyến qua hệ thống giao dịch điện tử của cơ quan thuế.
- Nộp trực tiếp tại cơ quan thuế có thẩm quyền tiếp nhận hồ sơ.
- Gửi qua dịch vụ bưu chính đến cơ quan thuế.
Thủ tục hành chính của Bộ Tài chính hiện ghi nhận cả ba hình thức: trực tiếp, trực tuyến và dịch vụ bưu chính.
Câu 3: Mã thủ tục hành chính tờ khai 02/KK-TNCN là gì?
Mã thủ tục hành chính đối với việc khai thuế TNCN của cá nhân có thu nhập từ tiền lương, tiền công thuộc diện trực tiếp khai với cơ quan thuế là 2.002237.
Khi nộp hồ sơ online, cá nhân có thể nhập trực tiếp mã 2.002237 tại mục tìm kiếm thủ tục hành chính để truy cập đúng hồ sơ 02/KK-TNCN.
Mẫu 02/KK-TNCN được sử dụng cho cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công thuộc diện khai thuế trực tiếp với cơ quan thuế. Từ ngày 01/7/2026, mẫu mới thực hiện theo Thông tư 89/2026/TT-BTC và được cập nhật thêm các chỉ tiêu phù hợp với chính sách thuế TNCN mới.
Khi lập tờ khai, cá nhân cần xác định đúng kỳ khai, thu nhập chịu thuế, các khoản miễn giảm và số thuế phát sinh. Hồ sơ có thể nộp trực tuyến hoặc trực tiếp tại cơ quan thuế, trong đó mã thủ tục hành chính cần tra cứu là 2.002237.