 Đăng ký
 Đăng nhập
Hóa đơn xuất khẩu là chứng từ điện tử được lập khi doanh nghiệp xuất khẩu hàng hóa hoặc cung cấp dịch vụ ra nước ngoài. Từ ngày 01/7/2026, việc lựa chọn loại hóa đơn, thời điểm lập và cách sử dụng được thực hiện theo Nghị định 254/2026/NĐ-CP.
Doanh nghiệp xuất khẩu có thể sử dụng hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử tùy phương pháp tính thuế và khả năng chuyển dữ liệu đến cơ quan thuế.
Hàng xuất khẩu có cần xuất hóa đơn không?
Có. Hàng xuất khẩu có cần xuất hóa đơn và doanh nghiệp phải lập hóa đơn điện tử theo đúng loại hóa đơn được phép sử dụng.
Theo Nghị định 254/2026/NĐ-CP, cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu, kể cả cơ sở gia công hàng hóa xuất khẩu, sử dụng một trong các loại sau:
- Hóa đơn thương mại điện tử.
- Hóa đơn giá trị gia tăng điện tử.
- Hóa đơn bán hàng điện tử.
Trường hợp người xuất khẩu đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế thì có thể sử dụng hóa đơn thương mại điện tử. Nếu chưa đáp ứng điều kiện này, người xuất khẩu lựa chọn lập hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử theo phương pháp tính thuế đang áp dụng.
Như vậy, bán hàng xuất khẩu có xuất hóa đơn, nhưng không phải doanh nghiệp nào cũng bắt buộc sử dụng cùng một loại hóa đơn.
Quy định mới về hóa đơn xuất khẩu
Từ ngày 01/7/2026, doanh nghiệp thực hiện quy định về hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP. Hai nội dung cần lưu ý khi lập hóa đơn là thời điểm xuất và tỷ giá sử dụng đối với giao dịch bằng ngoại tệ.
Thời điểm xuất hóa đơn xuất khẩu
Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, với hàng hóa xuất khẩu, bao gồm cả gia công xuất khẩu, người bán được tự xác định thời điểm lập hóa đơn, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo pháp luật hải quan. Quy định áp dụng cho hóa đơn thương mại điện tử, hóa đơn GTGT điện tử và hóa đơn bán hàng điện tử.
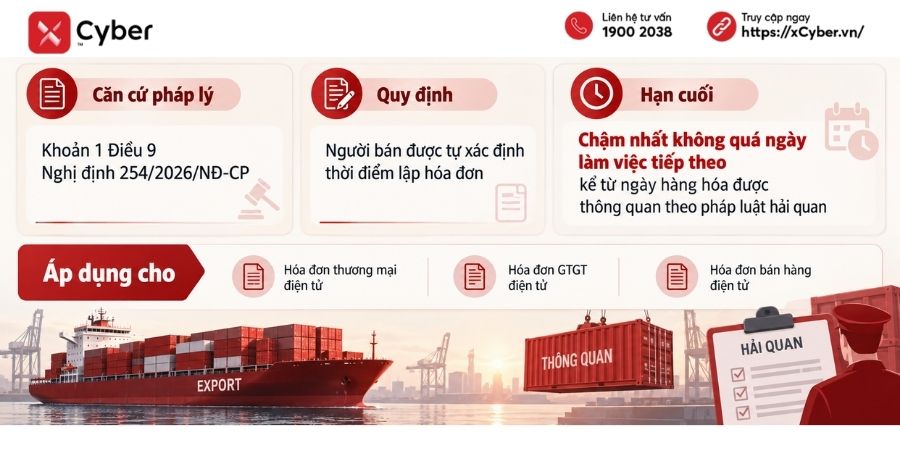
Có thể hiểu:
- Doanh nghiệp không bắt buộc phải xuất hóa đơn đúng thời điểm thông quan.
- Hóa đơn có thể được lập ngay trong ngày thông quan hoặc vào ngày làm việc tiếp theo.
- Nếu ngày kế tiếp là ngày nghỉ thì hạn lập hóa đơn chuyển sang ngày làm việc liền kề tiếp theo.
Ví dụ: Lô hàng của Công ty A được thông quan vào thứ Sáu. Nếu doanh nghiệp nghỉ thứ Bảy, Chủ nhật thì hạn cuối để lập hóa đơn là thứ Hai tuần kế tiếp. Nếu hàng được thông quan vào thứ Hai thì hóa đơn phải được lập chậm nhất vào thứ Ba, nếu thứ Ba là ngày làm việc.
Vì vậy, kế toán nên căn cứ trực tiếp ngày thông quan trên hồ sơ hải quan để xác định ngày xuất hóa đơn xuất khẩu, tránh chờ đến khi khách hàng thanh toán mới lập hóa đơn.
Tỷ giá xuất hóa đơn xuất khẩu
Từ ngày 01/7/2026, tỷ giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện theo pháp luật về hải quan, căn cứ khoản 4 Điều 14 Nghị định 252/2026/NĐ-CP.
Kế toán cần phân biệt tỷ giá dùng cho hóa đơn/tính thuế với tỷ giá dùng để ghi sổ kế toán theo Thông tư 99/2025/TT-BTC, vì hai mục đích này có thể sử dụng cách xác định tỷ giá khác nhau.
Các mẫu hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP
Theo Nghị định 254/2026/NĐ-CP, hoạt động xuất khẩu có thể liên quan đến hóa đơn GTGT, hóa đơn bán hàng, hóa đơn thương mại điện tử và Phiếu xuất kho kiêm vận chuyển nội bộ tùy trường hợp. Các mẫu hiển thị tham khảo hiện được quy định tại Phụ lục V Thông tư 91/2026/TT-BTC.
Hóa đơn giá trị gia tăng
Hóa đơn GTGT điện tử được sử dụng bởi tổ chức, cá nhân khai thuế GTGT theo phương pháp khấu trừ, trong đó có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài và một số trường hợp xuất vào khu phi thuế quan.
Mẫu tham khảo theo Thông tư 91/2026/TT-BTC là Mẫu 01/GTGT. Ngoài ra còn có một số mẫu GTGT dành cho trường hợp đặc thù.
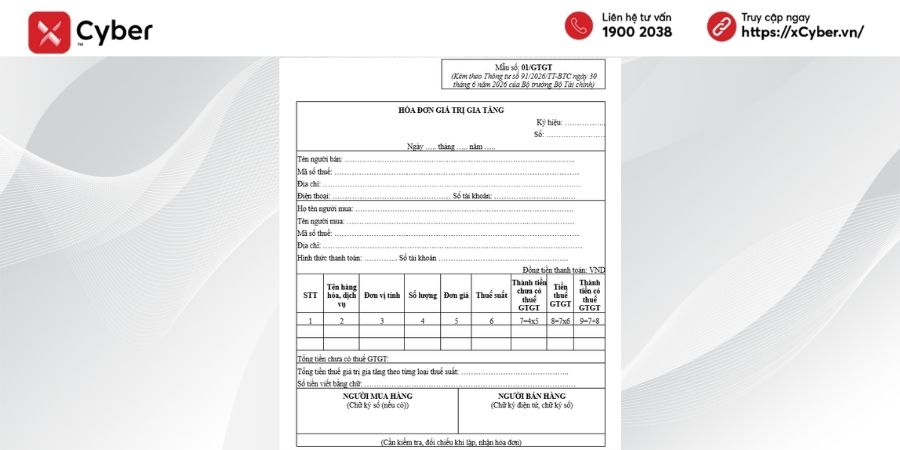
>>> Tải Mẫu 01/GTGT tại Phụ lục V Thông tư 91/2026/TT-BTC TẠI ĐÂY
Hóa đơn bán hàng
Hóa đơn bán hàng điện tử áp dụng với tổ chức, hộ kinh doanh, cá nhân kinh doanh tính thuế GTGT theo phương pháp trực tiếp khi xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài. Loại hóa đơn này cũng được sử dụng trong một số giao dịch của tổ chức, cá nhân thuộc khu phi thuế quan.
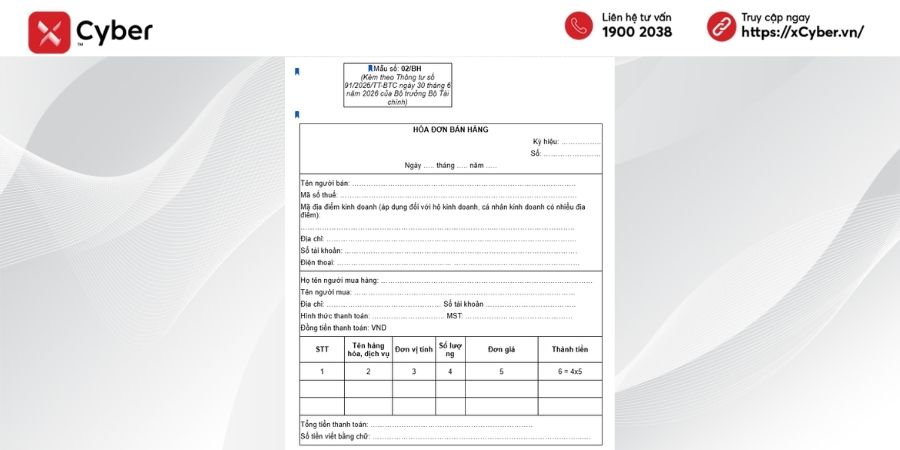
>>> Tải Mẫu 02/BH sử dụng cho hàng hóa xuất khẩu TẠI ĐÂY
Hóa đơn thương mại điện tử
Hóa đơn thương mại điện tử áp dụng cho tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động xuất khẩu hàng hóa hoặc cung cấp dịch vụ ra nước ngoài và đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại điện tử đến cơ quan thuế.
Nếu người xuất khẩu chưa đáp ứng điều kiện chuyển dữ liệu này thì lựa chọn hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử thay thế.
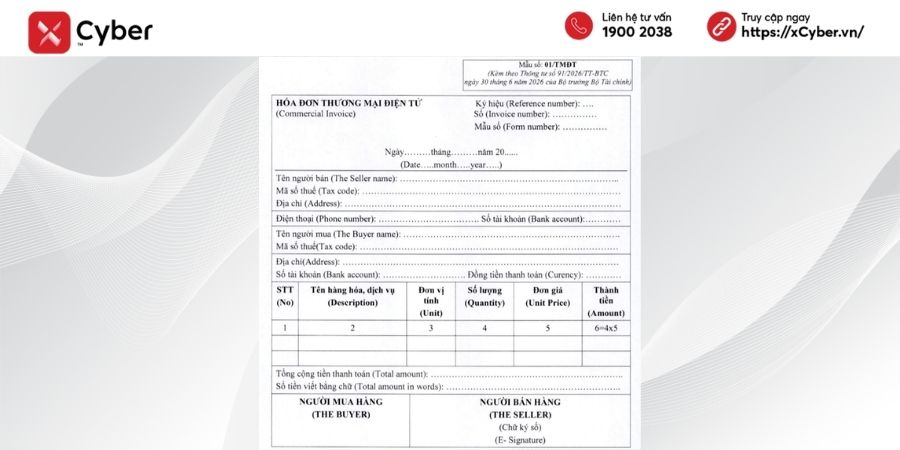
>>> Tải Mẫu 01/TMĐT – Hóa đơn thương mại điện tử TẠI ĐÂY
Phiếu xuất kho kiêm vận chuyển nội bộ
Phiếu xuất kho kiêm vận chuyển nội bộ không thay thế hóa đơn xuất khẩu cuối cùng, mà được sử dụng làm chứng từ lưu thông hàng hóa trong một số giai đoạn trước khi hàng thực xuất.
Với hoạt động xuất khẩu, phiếu này thường được dùng khi:
- Cơ sở có hàng hóa ủy thác xuất khẩu giao hàng cho bên nhận ủy thác.
- Doanh nghiệp vận chuyển hàng ra cửa khẩu hoặc đến nơi làm thủ tục xuất khẩu.
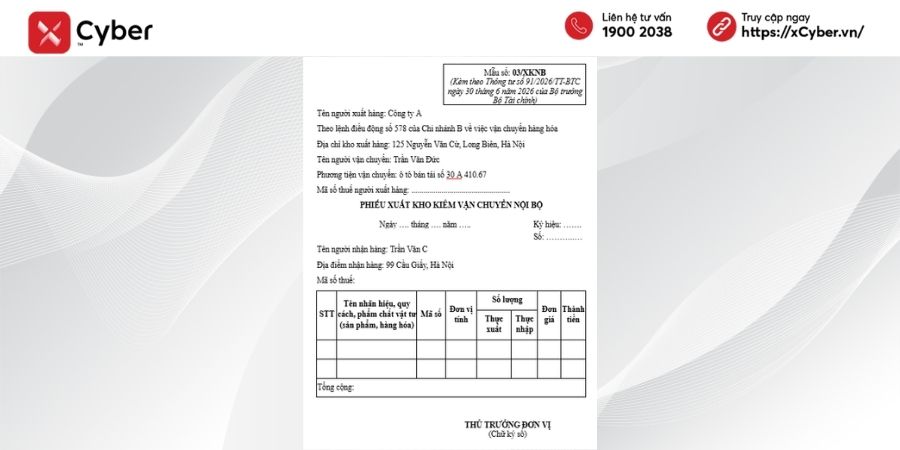
>>> Tải Mẫu 03/XKNB – Phiếu xuất kho kiêm vận chuyển nội bộ TẠI ĐÂY
Cách sử dụng hóa đơn xuất khẩu theo Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP quy định cách sử dụng hóa đơn và chứng từ khác nhau tùy doanh nghiệp trực tiếp xuất khẩu hay thực hiện xuất khẩu thông qua đơn vị nhận ủy thác.
Trường hợp ủy thác xuất khẩu hàng hóa
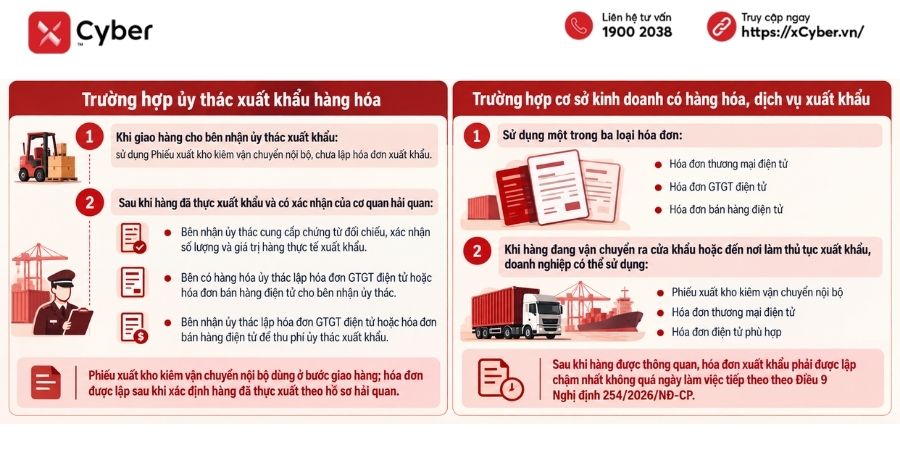
Theo khoản 3 Điều 6 Nghị định 254/2026/NĐ-CP, khi giao hàng cho bên nhận ủy thác xuất khẩu, bên có hàng hóa sử dụng Phiếu xuất kho kiêm vận chuyển nội bộ, chưa lập hóa đơn xuất khẩu tại thời điểm giao hàng cho bên nhận ủy thác.
Sau khi hàng đã thực xuất khẩu và có xác nhận của cơ quan hải quan:
- Bên nhận ủy thác cung cấp chứng từ đối chiếu, xác nhận số lượng và giá trị hàng thực tế xuất khẩu.
- Bên có hàng hóa ủy thác lập hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử cho bên nhận ủy thác.
- Bên nhận ủy thác lập hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử để thu phí ủy thác xuất khẩu.
Như vậy, Phiếu xuất kho kiêm vận chuyển nội bộ được dùng ở bước giao hàng cho bên nhận ủy thác, còn hóa đơn được lập sau khi xác định hàng đã thực xuất theo hồ sơ hải quan.
Trường hợp cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu
Cơ sở trực tiếp xuất khẩu hàng hóa, dịch vụ sử dụng một trong ba loại hóa đơn:
- Hóa đơn thương mại điện tử.
- Hóa đơn GTGT điện tử.
- Hóa đơn bán hàng điện tử.
Khi hàng đang được vận chuyển ra cửa khẩu hoặc đến nơi làm thủ tục xuất khẩu, doanh nghiệp có thể sử dụng Phiếu xuất kho kiêm vận chuyển nội bộ, hóa đơn thương mại điện tử hoặc hóa đơn điện tử phù hợp làm chứng từ lưu thông hàng hóa.
Sau khi hàng được thông quan, doanh nghiệp phải bảo đảm hóa đơn xuất khẩu được lập chậm nhất không quá ngày làm việc tiếp theo theo Điều 9 Nghị định 254/2026/NĐ-CP.
Cách ghi hóa đơn xuất khẩu
Khi xuất hóa đơn xuất khẩu, kế toán cần căn cứ loại hóa đơn đang sử dụng và thông tin trên bộ hồ sơ xuất khẩu để ghi chính xác. Các dữ liệu trên hóa đơn nên thống nhất với hợp đồng, hóa đơn thương mại, packing list và tờ khai hải quan.
Một số nội dung cần lưu ý gồm:
- Thông tin người bán: ghi tên, địa chỉ, mã số thuế của doanh nghiệp xuất khẩu.
- Thông tin người mua: ghi tên, địa chỉ và thông tin nhận diện của khách hàng nước ngoài theo hợp đồng.
- Tên hàng hóa: mô tả đúng tên hàng, quy cách, model hoặc mã hàng nếu có.
- Số lượng, đơn vị tính, đơn giá: ghi theo giao dịch và loại hóa đơn áp dụng.
- Đồng tiền thanh toán: có thể thể hiện bằng ngoại tệ nếu giao dịch đáp ứng quy định về ngoại hối và hóa đơn.
- Thuế suất: xác định theo chính sách thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu và điều kiện áp dụng trong từng trường hợp.
- Tỷ giá: nếu hóa đơn cần quy đổi ngoại tệ sang đồng Việt Nam, sử dụng tỷ giá theo quy định quản lý thuế và pháp luật hải quan đối với hàng hóa xuất khẩu.
- Ngày lập hóa đơn: không muộn hơn ngày làm việc tiếp theo kể từ ngày hàng hóa thông quan.
Với hóa đơn thương mại điện tử, doanh nghiệp cần bảo đảm nội dung đáp ứng Điều 10 Nghị định 254/2026/NĐ-CP và định dạng chuẩn dữ liệu để chuyển đến cơ quan thuế.
Với hóa đơn GTGT điện tử, doanh nghiệp thực hiện theo mẫu và nội dung dành cho đơn vị kê khai thuế GTGT theo phương pháp khấu trừ. Trường hợp áp dụng hóa đơn bán hàng thì ghi theo nội dung tương ứng với đơn vị kê khai, tính thuế theo phương pháp trực tiếp.
Kế toán nên kiểm tra lại ít nhất bốn nhóm thông tin trước khi ký số: người mua, hàng hóa, giá trị/tỷ giá và ngày thông quan. Đây là các nội dung dễ phát sinh chênh lệch giữa hóa đơn với bộ hồ sơ xuất khẩu.
Hóa đơn xuất khẩu phải được lập khi doanh nghiệp xuất khẩu hàng hóa hoặc cung cấp dịch vụ ra nước ngoài. Từ ngày 01/7/2026, doanh nghiệp có thể sử dụng hóa đơn thương mại điện tử, hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử tùy điều kiện và phương pháp tính thuế.
Đối với hàng hóa xuất khẩu, kế toán cần đặc biệt kiểm soát ngày thông quan vì hóa đơn phải được lập chậm nhất vào ngày làm việc tiếp theo. Đồng thời, cần xác định đúng loại hóa đơn, tỷ giá và thông tin trên bộ chứng từ để tránh chênh lệch giữa hóa đơn, hồ sơ hải quan và dữ liệu kế toán.