 Đăng ký
 Đăng nhập

Bảng kê mua hàng không có hóa đơn là chứng từ doanh nghiệp tự lập để khoản mua hàng hóa, dịch vụ từ người bán không xuất hóa đơn được tính vào chi phí được trừ khi tính thuế TNDN. Từ ngày 12/3/2026, doanh nghiệp dùng Mẫu 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC; Mẫu 01/TNDN (Thông tư 78/2014/TT-BTC) chỉ dùng cho giao dịch trước ngày này. Khoản mua trong ngày của một người bán từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Bài viết tổng hợp 5 trường hợp được lập bảng kê, cách điền Mẫu 02/TNDN từng phần, điều kiện để chi phí được trừ và file mẫu tải về.
Chưa chắc khoản mua của bạn có được lập bảng kê?
Gửi tình huống qua Zalo, đội ngũ xCyber giúp bạn đối chiếu với 5 trường hợp theo Nghị định 320/2025/NĐ-CP.
Bảng kê mua hàng không có hóa đơn là gì?
Là bảng kê thu mua hàng hóa, dịch vụ do doanh nghiệp lập, người đại diện theo pháp luật hoặc người được ủy quyền ký và chịu trách nhiệm, dùng thay hóa đơn đầu vào trong một số trường hợp người bán không phải hoặc không thể xuất hóa đơn. Bảng kê chỉ là căn cứ tính chi phí được trừ thuế TNDN; không thay thế hóa đơn và không dùng để khấu trừ thuế GTGT đầu vào.
Mẫu 02/TNDN hay Mẫu 01/TNDN: dùng mẫu nào?
Dùng Mẫu 02/TNDN cho giao dịch từ ngày 12/3/2026. Cục Thuế đã hướng dẫn thống nhất mốc này tại Công văn 2646/CT-CS năm 2026.
| Tiêu chí | Mẫu 02/TNDN | Mẫu 01/TNDN |
|---|---|---|
| Văn bản ban hành | Thông tư 20/2026/TT-BTC | Thông tư 78/2014/TT-BTC |
| Áp dụng cho giao dịch | Từ ngày 12/3/2026 | Trước ngày 12/3/2026 |
| Thông tin người bán | Họ tên, địa chỉ, số căn cước, số điện thoại (nếu có) | Họ tên, địa chỉ, số CMND/CCCD |
| Người ký | Người lập; người đại diện theo pháp luật hoặc người được ủy quyền | Người lập; giám đốc doanh nghiệp |
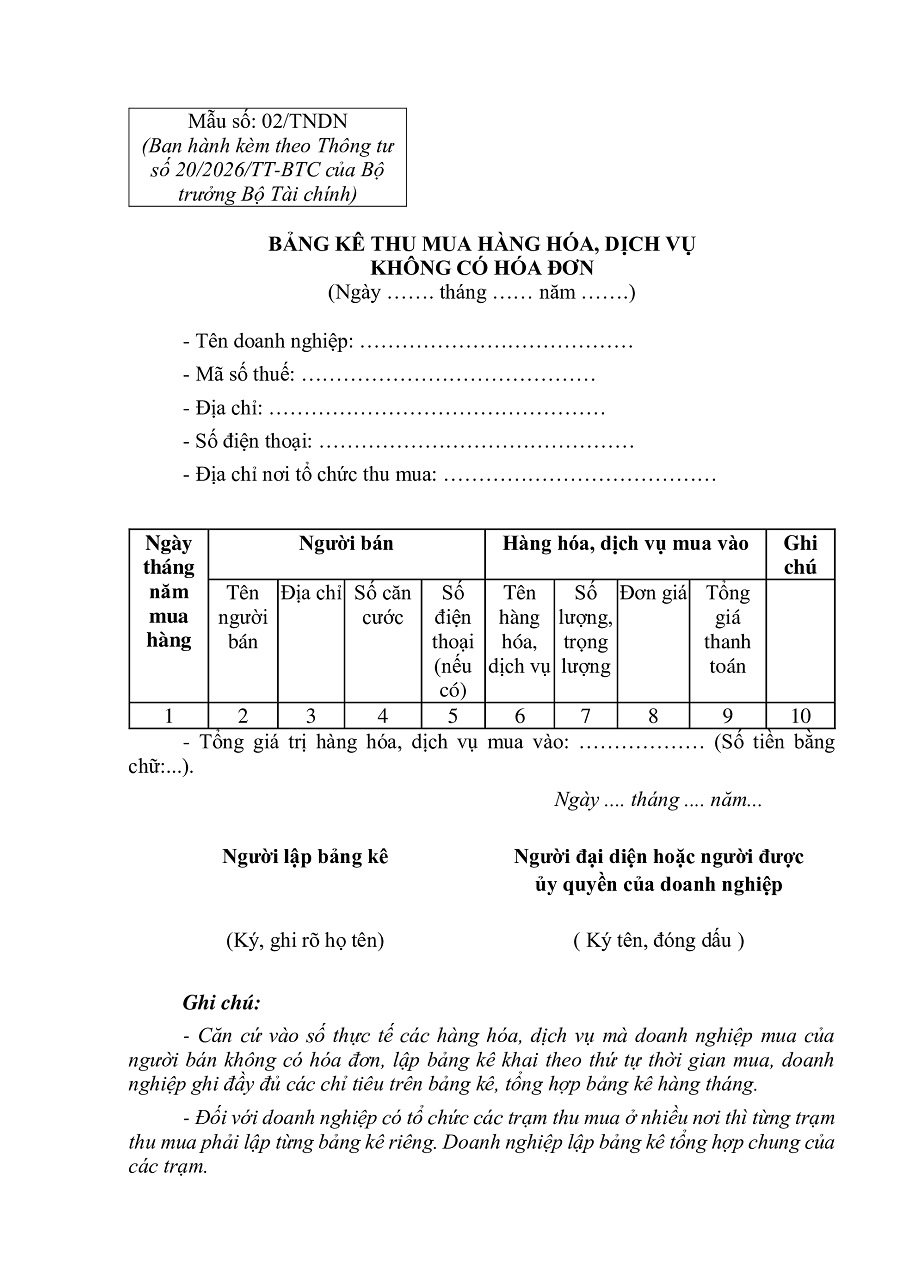
Tải mẫu dùng cho giao dịch từ ngày 12/3/2026:
- Tải Mẫu 02/TNDN bản Word (Thông tư 20/2026/TT-BTC)
- Tải Mẫu 02/TNDN bản Excel (Thông tư 20/2026/TT-BTC)
Mẫu cũ, chỉ dùng khi lập lại hồ sơ cho giao dịch trước ngày 12/3/2026: Mẫu 01/TNDN bản Excel · Mẫu 01/TNDN bản Word.
5 trường hợp được lập bảng kê mua hàng không có hóa đơn
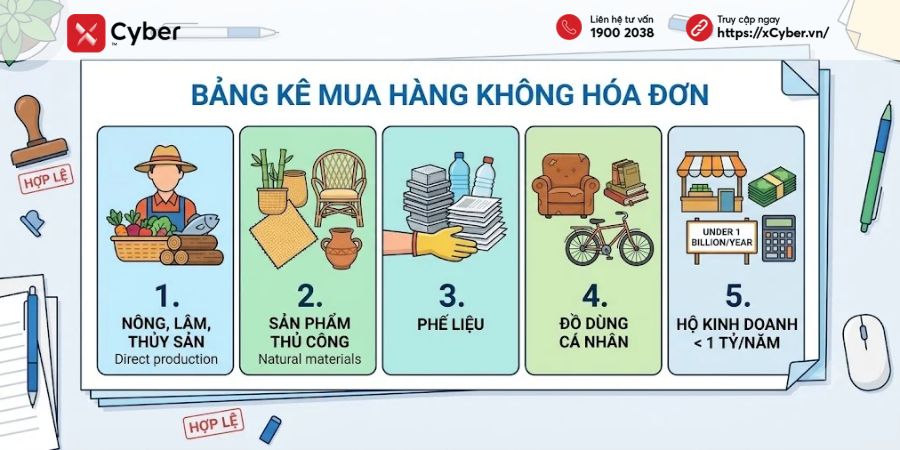
Chỉ 5 trường hợp dưới đây được lập bảng kê để tính chi phí được trừ, theo điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và điểm a khoản 13 Điều 3 Thông tư 20/2026/TT-BTC:
- Mua nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra.
- Mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra.
- Mua phế liệu của người trực tiếp thu nhặt.
- Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT (không gồm các trường hợp trên).
Với trường hợp 5, từ kỳ tính thuế 2026, hộ, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT (khoản 1 Điều 3 Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP). Các mốc cũ 100 triệu, 200 triệu hay 500 triệu đồng không còn dùng để đối chiếu. Doanh nghiệp nên lưu bằng chứng về quy mô doanh thu của người bán (ví dụ xác nhận của người bán) để giải trình khi cần.
Điều kiện để chi phí lập bảng kê được tính vào chi phí được trừ
Phải có đủ hai loại chứng từ:
- Chứng từ chi trả tiền cho người bán theo pháp luật về kế toán, hóa đơn, chứng từ. Nếu giá trị mua trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên thì phải thanh toán không dùng tiền mặt; trả tiền mặt sẽ bị loại chi phí.
- Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu 02/TNDN, do người đại diện theo pháp luật hoặc người được ủy quyền ký và chịu trách nhiệm.
Khoản chi còn phải đáp ứng điều kiện chung của chi phí được trừ: thực tế phát sinh, liên quan đến hoạt động sản xuất kinh doanh. Xem thêm danh sách chi phí không được trừ khi tính thuế TNDN để tránh hạch toán nhầm.
Cách lập bảng kê Mẫu 02/TNDN
Thực hiện theo 5 bước, ghi từng lần mua theo thứ tự thời gian.
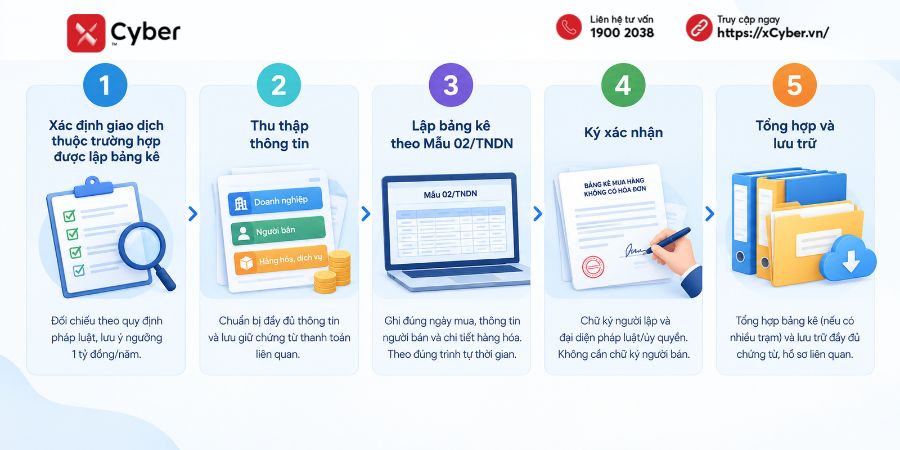
Bước 1: Xác định giao dịch thuộc trường hợp được lập bảng kê
Đối chiếu giao dịch với 5 trường hợp ở trên. Với người bán là hộ kinh doanh, kiểm tra mức doanh thu năm có từ 1 tỷ đồng trở xuống hay không.
Bước 2: Ghi thông tin doanh nghiệp
- Tên doanh nghiệp, mã số thuế, địa chỉ trụ sở, số điện thoại.
- Địa chỉ nơi tổ chức thu mua; nếu thu mua ở nhiều nơi, ghi rõ từng địa điểm.
- Ngày lập bảng kê.
Bước 3: Ghi chi tiết từng giao dịch
| Cột | Cách ghi |
|---|---|
| Ngày tháng năm mua hàng | Ngày thực tế phát sinh giao dịch, thống nhất một định dạng |
| Người bán: tên, địa chỉ, số căn cước, số điện thoại | Họ tên đầy đủ; nơi cư trú; số căn cước chính xác; số điện thoại nếu có (nên ghi để tăng tính xác thực) |
| Tên hàng hóa, dịch vụ | Ghi cụ thể, dễ nhận diện: cà phê nhân, phế liệu sắt, dịch vụ bốc xếp… |
| Số lượng, đơn giá | Theo đơn vị tính phù hợp (kg, tấn, cái…); đơn giá sát giá thị trường |
| Tổng giá thanh toán | Số lượng × đơn giá |
| Ghi chú | Hình thức thanh toán (tiền mặt/chuyển khoản), đặc điểm hàng hóa |
Cuối bảng ghi tổng giá trị hàng hóa, dịch vụ mua vào bằng số và bằng chữ.
Bước 4: Ký xác nhận
Người lập bảng kê ký, ghi rõ họ tên; người đại diện theo pháp luật hoặc người được ủy quyền ký và chịu trách nhiệm. Mẫu 02/TNDN không yêu cầu người bán ký, nhưng doanh nghiệp nên lưu kèm giấy biên nhận hoặc chứng từ chuyển khoản.
Bước 5: Tổng hợp và lưu trữ
Doanh nghiệp có nhiều trạm thu mua thì từng trạm lập bảng kê riêng, sau đó lập bảng kê tổng hợp chung. Bảng kê không nộp kèm hồ sơ khai thuế nhưng phải lưu cùng chứng từ thanh toán để xuất trình khi cơ quan thuế kiểm tra.
Lập bảng kê 02/TNDN ngay trên phần mềm kế toán
xCyber Books quản lý chứng từ mua vào và lập bảng kê 02/TNDN theo Thông tư 20/2026/TT-BTC, giúp tổng hợp số liệu nhiều trạm thu mua gọn hơn.
Lưu ý để không bị loại chi phí
- Không dùng bảng kê ngoài 5 trường hợp: mua hàng của người bán thuộc diện phải xuất hóa đơn mà chỉ lập bảng kê sẽ bị loại chi phí, có thể bị truy thu và xử phạt.
- Đơn giá sát giá thị trường: nếu đơn giá trên bảng kê cao hơn giá giao dịch thực tế tại thời điểm mua, cơ quan thuế có thể điều chỉnh theo giá thị trường.
- Thanh toán không dùng tiền mặt với khoản mua trong ngày từ 5 triệu đồng trở lên của cùng một người bán.
- Trung thực: kê khống số lượng, đơn giá hoặc người bán không có thật là hành vi trốn thuế.
Câu hỏi thường gặp
Mẫu 01/TNDN còn hiệu lực không?
Chỉ dùng cho giao dịch phát sinh trước ngày 12/3/2026. Giao dịch từ ngày 12/3/2026 dùng Mẫu 02/TNDN theo Thông tư 20/2026/TT-BTC.
Bảng kê mua hàng không có hóa đơn có phải nộp cho cơ quan thuế?
Không nộp kèm tờ khai. Doanh nghiệp lưu tại đơn vị cùng chứng từ thanh toán và xuất trình khi được yêu cầu.
Mua của hộ kinh doanh doanh thu 800 triệu đồng/năm có được lập bảng kê không?
Có, vì doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT theo quy định áp dụng từ năm 2026, nên thuộc trường hợp 5. Nên lưu bằng chứng về mức doanh thu của người bán.
Khoản dưới 5 triệu đồng có được trả tiền mặt không?
Có. Yêu cầu thanh toán không dùng tiền mặt chỉ áp dụng khi giá trị mua trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên.
Bảng kê có dùng để khấu trừ thuế GTGT đầu vào được không?
Không. Bảng kê chỉ là căn cứ tính chi phí được trừ thuế TNDN.
Lập đúng bảng kê Mẫu 02/TNDN, thanh toán đúng hình thức và lưu đủ chứng từ là cách giữ chi phí đầu vào hợp lệ khi người bán không xuất hóa đơn. Với hàng hóa, dịch vụ mua của doanh nghiệp, hộ kinh doanh phải xuất hóa đơn, hãy yêu cầu hóa đơn và kiểm tra hóa đơn đầu vào trước khi hạch toán.
>>> Xem thêm: hóa đơn đầu vào của hộ kinh doanh