 Đăng ký
 Đăng nhập
Lập bảng kê mua hàng không có hoá đơn là nghiệp vụ bắt buộc để doanh nghiệp hợp pháp hóa các khoản chi phí thu mua từ nông dân, người gom phế liệu hoặc cá nhân kinh doanh nhỏ lẻ không thể xuất hóa đơn. Bài viết dưới đây sẽ cung cấp chi tiết các quy định pháp lý hiện hành, hướng dẫn các bước lập chuẩn xác và cập nhật mẫu bảng kê mới nhất để kế toán dễ dàng áp dụng khi xác định thuế thu nhập doanh nghiệp.
Bảng kê mua hàng không có hóa đơn là gì?
Bảng kê mua hàng không có hóa đơn (còn gọi là bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn) là chứng từ do doanh nghiệp lập để làm căn cứ xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN), áp dụng cho các trường hợp mua hàng hóa, dịch vụ của người bán không thuộc diện phải lập hóa đơn hoặc không thể xuất hóa đơn theo quy định.
Nói cách khác, khi doanh nghiệp mua hàng từ những đối tượng như nông dân, người thu gom phế liệu, hộ kinh doanh nhỏ lẻ… mà bên bán không xuất hóa đơn, thì bảng kê mua hàng không hóa đơn chính là chứng từ thay thế, giúp khoản chi này được ghi nhận hợp lệ vào chi phí hợp lý khi quyết toán thuế.
Các trường hợp được lập bảng kê mua hàng không hóa đơn
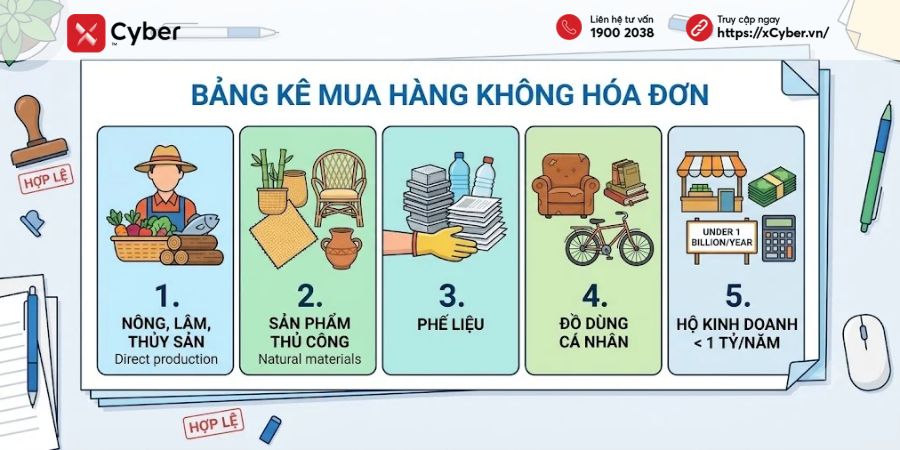
Căn cứ theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP, doanh nghiệp chỉ được phép lập bảng kê hàng hóa không hóa đơn để tính vào chi phí được trừ trong 05 trường hợp cụ thể sau:
- Mua sản phẩm là nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra.
- Mua sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra.
- Mua phế liệu của người trực tiếp thu nhặt.
- Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế GTGT (theo quy định mới năm 2026, ngưỡng này là dưới 1 tỷ đồng/năm).
Ngoài 5 trường hợp trên, doanh nghiệp không được tự ý dùng bảng kê để thay thế hóa đơn.
Biểu mẫu bảng kê mua hàng không có hóa đơn mới nhất hiện nay
Để lập hồ sơ chứng từ hợp lệ, doanh nghiệp cần sử dụng đúng mẫu bảng kê mua hàng không có hóa đơn. Tùy thuộc vào thời điểm phát sinh giao dịch, kế toán sẽ áp dụng biểu mẫu tương ứng. Kế toán có thể thiết kế hoặc tải mẫu bảng kê mua hàng không có hóa đơn excel để thuận tiện cho việc tính toán và tổng hợp hàng tháng.
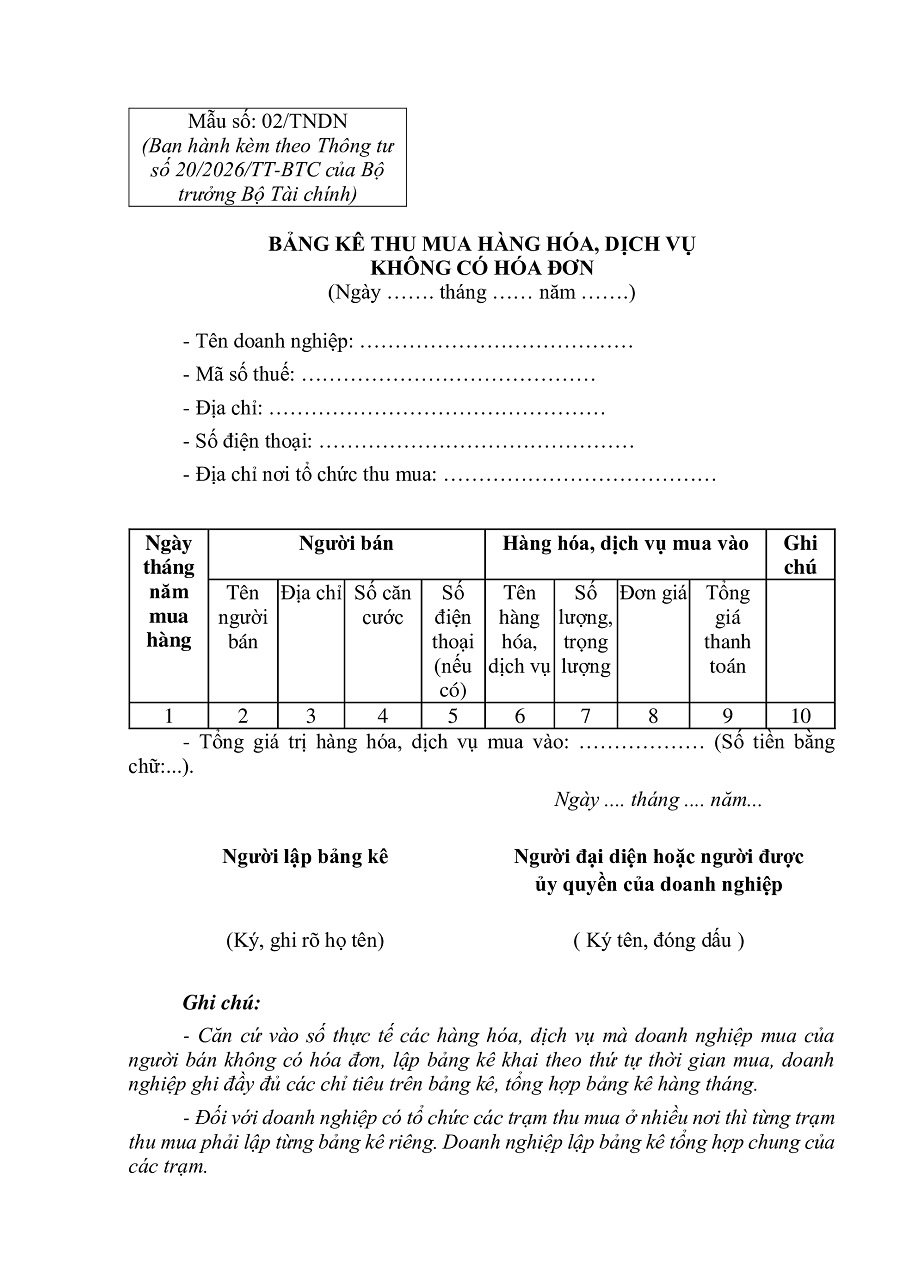
Mẫu số 02/TNDN ban hành kèm theo Thông tư 20/2026/TT-BTC
Từ ngày 12/3/2026, khi Thông tư 20/2026/TT-BTC chính thức có hiệu lực, mẫu bảng kê mua hàng không hóa đơn mới nhất được áp dụng là Mẫu số 02/TNDN, thay thế hoàn toàn cho các mẫu cũ trước đó. Bảng kê này yêu cầu kê khai rõ thông tin người bán (bao gồm số CCCD, địa chỉ, điện thoại) và chi tiết hàng hóa thu mua.
>>> Tải mẫu bảng kê mua hàng không có hóa đơn 2026 (Mẫu 02/TNDN) chính thức
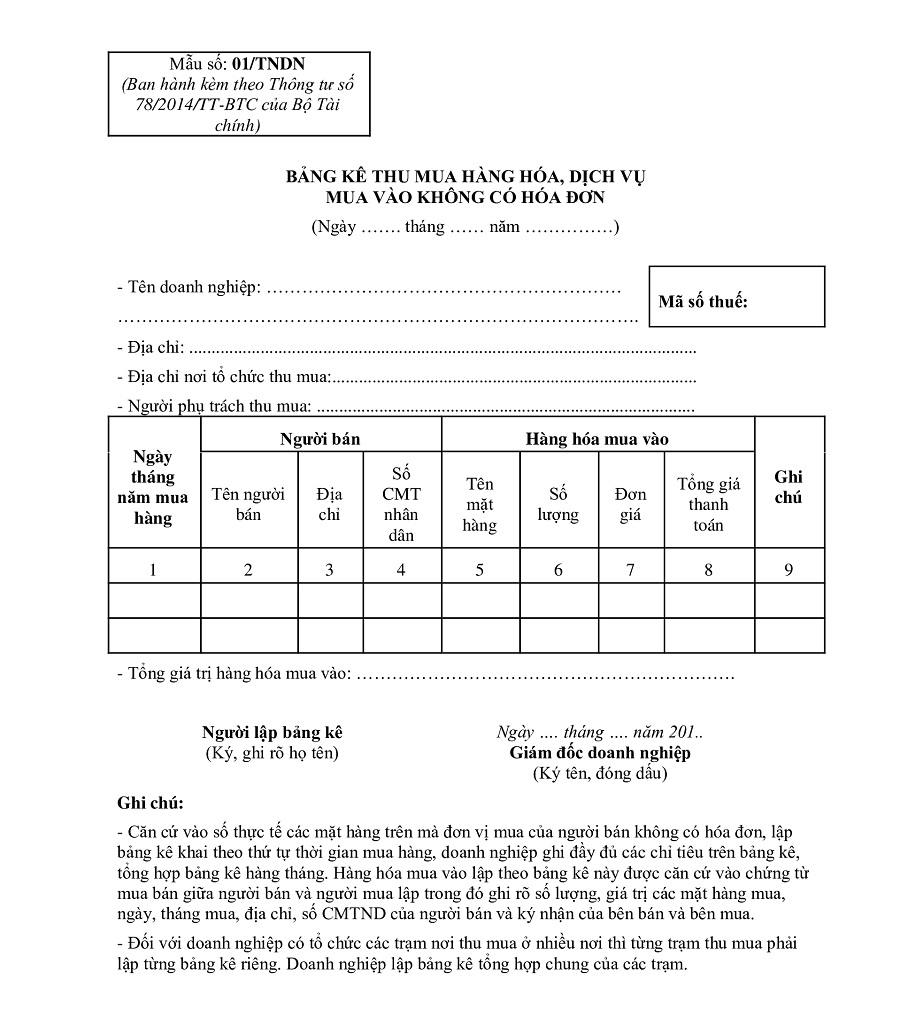
Mẫu số 01/TNDN ban hành kèm theo Thông tư 78/2014/TT-BTC
Đối với các giao dịch mua bán phát sinh trước ngày 12/3/2026, doanh nghiệp vẫn sử dụng mẫu Bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn theo Mẫu số 01/TNDN ban hành kèm Thông tư 78/2014/TT-BTC. Sau thời điểm trên, mẫu này chính thức hết hiệu lực.
>>> Download: Mẫu bảng kê mua hàng hóa không có hóa đơn cũ – Mẫu 01/TNDN
Cách lập bảng kê mua hàng không có hóa đơn
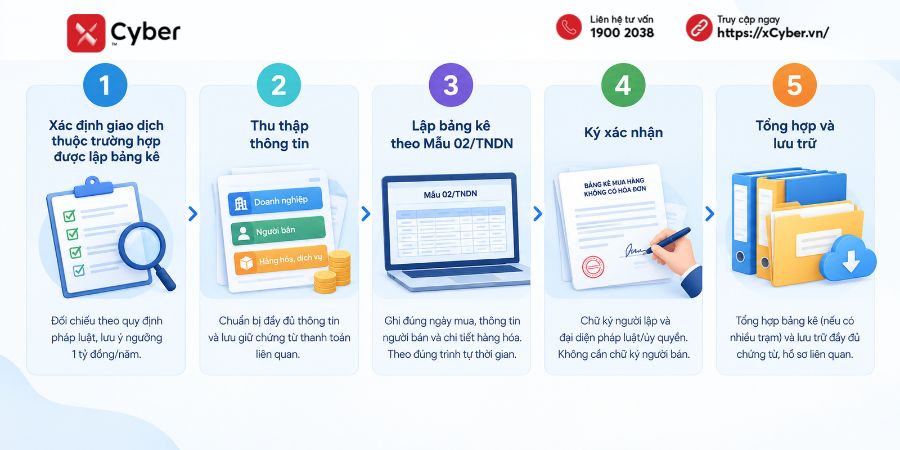
Để đảm bảo chứng từ hợp lệ trước cơ quan thuế, quy trình và cách lập bảng kê mua hàng không có hóa đơn cần tuân thủ nghiêm ngặt 5 bước dưới đây:
Bước 1: Xác định giao dịch thuộc trường hợp được lập bảng kê
Kế toán cần đối chiếu giao dịch thực tế với 05 trường hợp được quy định pháp luật (đã nêu ở phần trên). Đặc biệt lưu ý đối với giao dịch mua hàng của cá nhân/hộ kinh doanh, cần xác định mức doanh thu của người bán có nằm dưới ngưỡng chịu thuế GTGT tại thời điểm phát sinh giao dịch hay không (ngưỡng 1 tỷ đồng/năm theo Nghị định 141/2026/NĐ-CP).
Bước 2: Thu thập thông tin
Doanh nghiệp chuẩn bị đầy đủ các nhóm thông tin sau để đưa vào bảng kê:
- Thông tin doanh nghiệp: Tên doanh nghiệp, mã số thuế, địa chỉ, số điện thoại, địa chỉ nơi tổ chức thu mua.
- Thông tin người bán: Họ tên, địa chỉ, số căn cước, số điện thoại (nếu có).
- Thông tin hàng hóa, dịch vụ: Tên hàng, số lượng/trọng lượng, đơn giá, tổng giá thanh toán, ghi chú (nếu cần).
Song song đó, doanh nghiệp cần lưu giữ chứng từ chi trả tiền cho người bán cùng các hồ sơ liên quan để phục vụ đối chiếu sau này.
Bước 3: Lập bảng kê theo Mẫu số 02/TNDN
Tiến hành lập bảng kê mua hàng không có hóa đơn dựa trên số thực tế phát sinh:
- Ghi ngày, tháng, năm mua hàng chính xác theo thời điểm giao dịch.
- Điền đầy đủ thông tin người bán và chi tiết hàng hóa đã thu thập ở Bước 2.
- Các nghiệp vụ phải được liệt kê theo đúng trình tự thời gian mua hàng.
- Nếu doanh nghiệp có nhiều trạm thu mua ở các địa điểm khác nhau, từng trạm phải lập bảng kê riêng, sau đó doanh nghiệp mới lập bảng kê tổng hợp chung.
Bước 4: Ký xác nhận
Bảng kê cần có chữ ký của người lập (ghi rõ họ tên) và chữ ký, đóng dấu của người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp – đây cũng là người chịu trách nhiệm về tính chính xác của bảng kê. Lưu ý, pháp luật không yêu cầu người bán phải ký vào Mẫu 02/TNDN.
Bước 5: Tổng hợp và lưu trữ
Nếu doanh nghiệp có nhiều trạm thu mua ở các địa điểm khác nhau, mỗi trạm lập bảng kê riêng, sau đó doanh nghiệp tổng hợp thành bảng kê chung. Toàn bộ bảng kê cùng chứng từ thanh toán và hồ sơ liên quan cần được lưu trữ để phục vụ công tác kế toán, kê khai thuế và đối chiếu khi cơ quan thuế kiểm tra.
Lưu ý khi lập bảng kê hàng hóa mua vào không có hóa đơn
Để khoản chi được cơ quan thuế chấp nhận là chi phí hợp lệ, khi áp dụng các quy định về bảng kê mua hàng không hóa đơn, doanh nghiệp cần đặc biệt chú ý các vấn đề sau:
- Bắt buộc thanh toán không dùng tiền mặt với giao dịch từ 05 triệu đồng: Nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân đạt từ 05 triệu đồng trở lên, doanh nghiệp phải thanh toán qua ngân hàng (chuyển khoản). Nếu thanh toán bằng tiền mặt, chi phí này sẽ bị loại khi tính thuế TNDN.
- Lập bảng kê đúng đối tượng: Tuyệt đối không lập bảng kê cho các loại hàng hóa, dịch vụ không thuộc 05 nhóm quy định. Việc lạm dụng bảng kê cho hàng hóa phải xuất hóa đơn sẽ dẫn đến rủi ro bị phạt vi phạm hành chính và truy thu thuế.
- Cập nhật đúng ngưỡng doanh thu của người bán: Không áp dụng máy móc ngưỡng 100 triệu hay 500 triệu cũ. Phải căn cứ vào quy định hiện hành tại thời điểm giao dịch (hiện tại năm 2026 là dưới 1 tỷ đồng/năm).
- Tính trung thực của chứng từ: Doanh nghiệp hoàn toàn chịu trách nhiệm trước pháp luật về tính chính xác của Bảng kê. Việc kê khai khống số lượng, đơn giá hoặc mua hàng của đối tượng không tồn tại là hành vi trốn thuế.
Sử dụng bảng kê mua hàng không có hoá đơn đúng cách là giải pháp an toàn và hợp pháp giúp doanh nghiệp bảo vệ được chi phí đầu vào, tối ưu hóa nghĩa vụ thuế TNDN. Kế toán viên cần liên tục cập nhật các thông tư mới, tải đúng biểu mẫu và tuân thủ chặt chẽ điều kiện thanh toán để tránh những rủi ro thuế không đáng có trong quá trình quyết toán.