 Đăng ký
 Đăng nhập
Biên lai và hóa đơn là hai chứng từ tài chính quan trọng đóng vai trò cốt lõi trong việc ghi nhận các giao dịch mua bán, cung ứng dịch vụ và kê khai thuế của doanh nghiệp. Việc phân biệt rõ bản chất, tính pháp lý và mục đích sử dụng của từng loại giấy tờ này sẽ giúp bộ phận kế toán tối ưu hóa quy trình quản lý tài chính, đồng thời hạn chế tối đa rủi ro pháp lý khi cơ quan chức năng thanh tra, kiểm tra.
Biên lai có phải hóa đơn không?
Câu trả lời là KHÔNG. Rất nhiều người vẫn nhầm lẫn biên lai và hóa đơn là một, vì cả hai đều là chứng từ ghi nhận một khoản tiền đã được thanh toán. Tuy nhiên, đây là hai loại chứng từ hoàn toàn khác nhau về bản chất, chủ thể lập và mục đích sử dụng. Để hiểu rõ hơn, hãy cùng làm rõ khái niệm của từng loại trước khi đi vào so sánh.
Biên lai là gì?
Theo quy định tại Nghị định 123/2020/NĐ-CP, biên lai là chứng từ do tổ chức thu phí, lệ phí lập khi thu các khoản tiền phí, lệ phí thuộc ngân sách nhà nước theo quy định của pháp luật và là chứng từ trong lĩnh vực quản lý thuế, phí, lệ phí của cơ quan thuế.
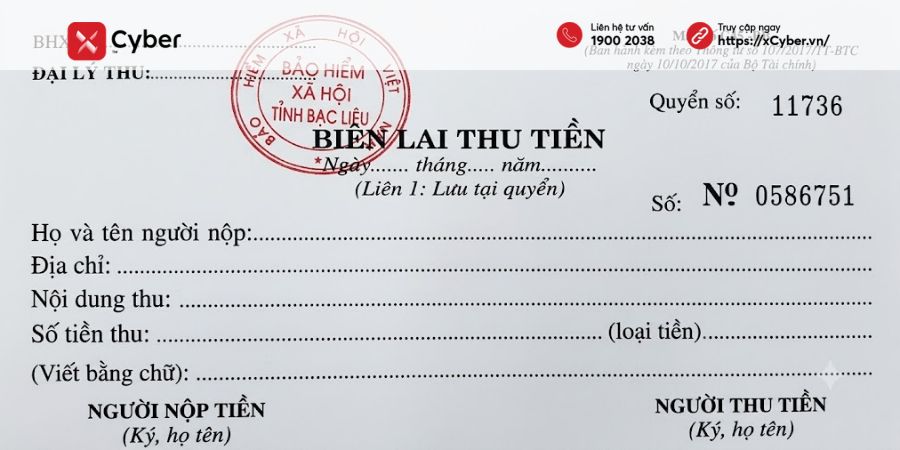
Biên lai được thể hiện dưới hai hình thức: biên lai điện tử và biên lai đặt in.
- Biên lai điện tử là chứng từ ở dạng dữ liệu điện tử, do tổ chức thu thuế, phí, lệ phí lập bằng phương tiện điện tử để cấp cho người nộp tiền.
- Biên lai đặt in là chứng từ bằng giấy, do cơ quan quản lý thuế tạo theo hình thức đặt in (loại không in sẵn mệnh giá), bán cho tổ chức thu phí, lệ phí theo giá bù đắp chi phí in ấn, phát hành.
Trên biên lai bắt buộc phải có các nội dung sau:
- Tên biên lai, ký hiệu mẫu biên lai và ký hiệu biên lai
- Số biên lai
- Tên, mã số thuế của tổ chức thu thuế, phí, lệ phí
- Tên loại các khoản thu và số tiền (ghi bằng số và bằng chữ)
- Ngày, tháng, năm lập biên lai
- Chữ ký số của tổ chức thu thuế, phí, lệ phí
Biên lai được thể hiện bằng tiếng Việt (có thể bổ sung tiếng nước ngoài), sử dụng chữ số Ả Rập và đơn vị tiền tệ là đồng Việt Nam.
Ngoài ra, theo quy định hiện hành, biên lai giấy đặt in chưa sử dụng hết được tiếp tục sử dụng đến hết ngày 31/12/2026. Sau thời điểm này, biên lai giấy chưa dùng hết phải được tiêu hủy theo trình tự do Bộ trưởng Bộ Tài chính quy định, đồng thời tổ chức phải chuyển đổi sang sử dụng biên lai điện tử theo định dạng chuẩn dữ liệu.
Hóa đơn là gì?
Khác với biên lai, hóa đơn là chứng từ kế toán do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập ra để ghi nhận thông tin về việc bán hàng hóa, cung cấp dịch vụ đó. Hóa đơn được thể hiện dưới hình thức hóa đơn điện tử hoặc hóa đơn do cơ quan thuế đặt in.
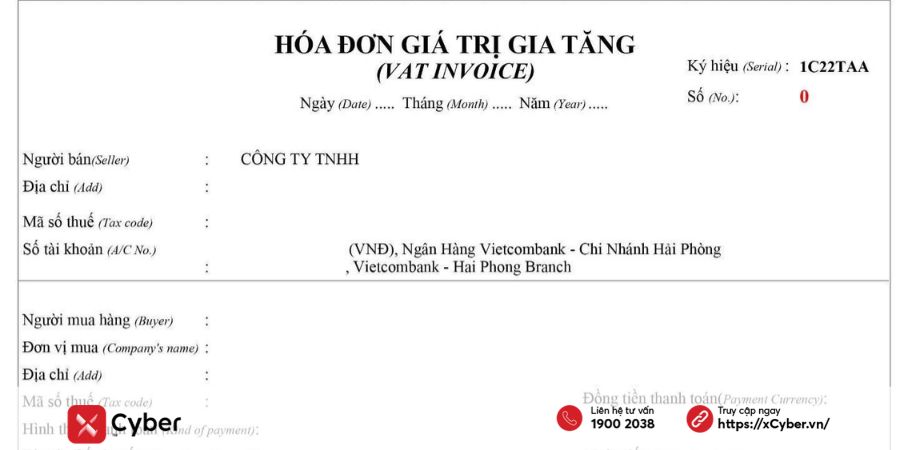
Trong đó, hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế, được thể hiện dưới dạng dữ liệu điện tử, do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập bằng phương tiện điện tử, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế:
- Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn được cơ quan thuế cấp mã trước khi người bán gửi cho người mua.
- Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn do bên bán gửi trực tiếp cho người mua, không qua bước cấp mã của cơ quan thuế.
Như vậy, có thể thấy rõ hóa đơn gắn liền với hoạt động mua bán hàng hóa, cung ứng dịch vụ giữa người bán và người mua, còn biên lai gắn với việc thu các khoản thuế, phí, lệ phí thuộc ngân sách nhà nước.
Biên lai và hóa đơn khác nhau như thế nào?
Sau khi đã nắm được khái niệm của từng loại, có thể thấy biên lai và hóa đơn khác gì nhau chủ yếu ở chủ thể lập, mục đích sử dụng và nội dung thể hiện. Bảng so sánh dưới đây sẽ giúp bạn hình dung rõ hơn:
| Tiêu chí so sánh | Biên lai | Hóa đơn |
| Khái niệm | Là chứng từ do tổ chức thu tiền lập, ghi nhận số tiền đã thu khi thu phí, lệ phí thuộc phạm vi quản lý của cơ quan nhà nước và các khoản thu khác theo quy định của pháp luật về phí, lệ phí. | Là chứng từ do người bán lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế. |
| Chủ thể lập | Tổ chức thu phí, lệ phí; cơ quan thuế lập khi thu khoản thu là phí, lệ phí thuộc ngân sách nhà nước (cơ quan quản lý thuế gồm cơ quan thuế và cơ quan hải quan). | Người bán là tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập khi phát sinh hoạt động bán hàng, cung ứng dịch vụ. |
| Mục đích lập | Xác nhận số tiền đã thu từ hoạt động liên quan đến phí, lệ phí hoặc khoản thu khác. | Ghi nhận hoạt động bán hàng hóa, cung ứng dịch vụ. |
| Thời điểm lập | Khi phát sinh giao dịch thu tiền, theo đúng quy định. | Theo thời điểm bán hàng hóa, cung cấp dịch vụ hoặc theo thỏa thuận về thời điểm lập hóa đơn với người mua. |
| Chủ thể tham gia quan hệ | Người nộp tiền và người thu tiền. | Người mua và người bán. |
| Xác định nghĩa vụ | Căn cứ vào biên lai để xác định nghĩa vụ đã hoàn thành đối với khoản thu. | Thể hiện việc hoàn thành nghĩa vụ khi giao dịch hàng hóa, dịch vụ phát sinh. |
| Nội dung chi tiết | Tên biên lai, ký hiệu mẫu và ký hiệu; tên, mã số thuế tổ chức thu; tên khoản thu và số tiền; ngày lập; chữ ký số; ngôn ngữ tiếng Việt, đơn vị tiền tệ VNĐ. | Thông tin chung (tên, ký hiệu, số hóa đơn); thông tin người bán, người mua; nội dung giao dịch (hàng hóa, dịch vụ, đơn giá, thuế GTGT, tổng thanh toán); chữ ký; thời điểm lập; mã cơ quan thuế (nếu có). |
Có thể thấy, dù cùng là chứng từ liên quan đến lĩnh vực thuế, điểm khác biệt lớn nhất giữa biên lai và hóa đơn nằm ở chỗ: hóa đơn dùng để ghi nhận thông tin bán hàng hóa, dịch vụ, còn biên lai dùng để ghi nhận thông tin các khoản thuế, phí, lệ phí đã đóng vào ngân sách nhà nước.
Vì sao cần phân biệt biên lai và hóa đơn?
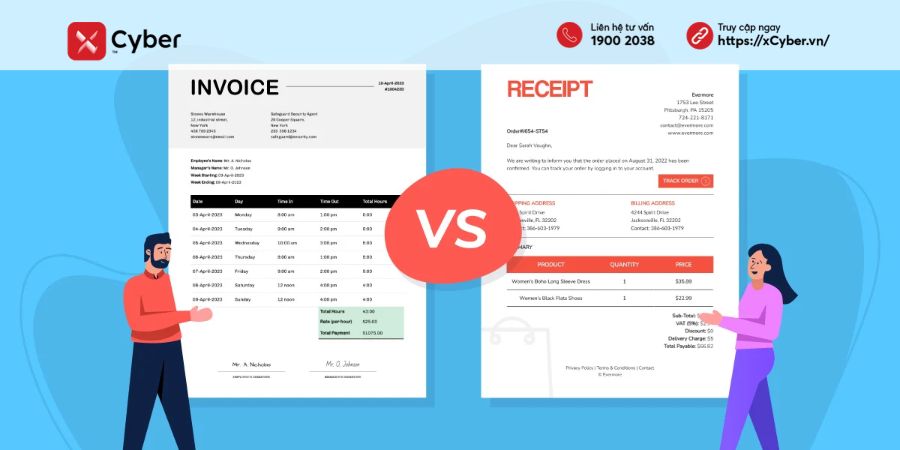
Việc phân biệt rõ biên lai và hóa đơn không chỉ giúp các cá nhân, tổ chức hiểu đúng bản chất của từng loại chứng từ mà còn đảm bảo sử dụng đúng mục đích, tránh sai sót trong quá trình hạch toán và tuân thủ pháp luật. Cụ thể, việc phân biệt rõ hai loại chứng từ này mang lại các lợi ích sau:
- Xác định đúng loại chứng từ cần lập trong từng tình huống: thu phí, lệ phí thì dùng biên lai; bán hàng hóa, cung cấp dịch vụ thì dùng hóa đơn.
- Đảm bảo tính hợp pháp của chứng từ khi thanh toán, hạch toán và quyết toán tài chính – bởi biên lai không đáp ứng đúng nội dung quy định sẽ không có giá trị thanh toán, hạch toán.
- Tránh nhầm lẫn giữa nghĩa vụ nộp thuế, phí, lệ phí với nghĩa vụ thanh toán trong giao dịch mua bán hàng hóa, dịch vụ.
- Hỗ trợ doanh nghiệp, tổ chức chuẩn bị đúng quy trình chuyển đổi từ biên lai giấy sang biên lai điện tử theo lộ trình quy định, tránh bị động khi thời hạn sử dụng biên lai giấy kết thúc.
- Giúp kế toán, người làm nghiệp vụ tài chính phân loại đúng chứng từ đầu vào, đầu ra, hạn chế rủi ro khi quyết toán thuế.
Qua bài viết trên, chắc hẳn bạn đã có câu trả lời rõ ràng cho câu hỏi biên lai có phải hóa đơn không, cũng như nắm được biên lai và hóa đơn khác nhau như thế nào qua khái niệm, chủ thể lập, mục đích và nội dung thể hiện. Việc hiểu đúng và phân biệt rạch ròi hai loại chứng từ này sẽ giúp cá nhân, tổ chức thực hiện đúng nghĩa vụ tài chính, đảm bảo quyền lợi và tuân thủ quy định pháp luật hiện hành.