 Đăng ký
 Đăng nhập
Hóa đơn xây dựng được lập khi doanh nghiệp phát sinh hoạt động xây dựng, lắp đặt, thi công công trình hoặc cung cấp vật liệu xây dựng. Điểm cần lưu ý với loại hóa đơn này là thời điểm lập thường gắn với thời điểm nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng xây dựng hoàn thành, thay vì phụ thuộc vào thời điểm doanh nghiệp thu được tiền.
Từ ngày 01/7/2026, doanh nghiệp cần căn cứ Nghị định 254/2026/NĐ-CP để xác định nội dung và thời điểm xuất hóa đơn xây dựng. Việc lập đúng thời điểm đặc biệt quan trọng với các công trình được nghiệm thu theo từng giai đoạn hoặc bàn giao từng hạng mục.
Hóa đơn xây dựng là gì?
Hóa đơn xây dựng là hóa đơn điện tử được lập khi doanh nghiệp cung cấp hoạt động xây dựng, lắp đặt, thi công công trình hoặc thực hiện các giao dịch liên quan đến vật liệu xây dựng.
Tùy bản chất giao dịch, hóa đơn có thể phản ánh:
- Thi công toàn bộ công trình.
- Thi công một hạng mục hoặc phần việc.
- Lắp đặt thiết bị, hệ thống kỹ thuật.
- Nghiệm thu khối lượng xây dựng theo từng giai đoạn.
- Bán vật liệu xây dựng.
- Thi công có kèm cung cấp vật tư.
Với hoạt động xây dựng, kế toán cần đối chiếu hóa đơn với hợp đồng, biên bản nghiệm thu, hồ sơ bàn giao và giá trị khối lượng hoàn thành để bảo đảm số liệu thống nhất.
Quy định về hóa đơn xây dựng
Từ ngày 01/7/2026, việc lập hóa đơn xây dựng thực hiện theo Nghị định 254/2026/NĐ-CP. Nghị định quy định nội dung bắt buộc trên hóa đơn, thời điểm lập hóa đơn và một số trường hợp đặc thù đối với hoạt động xây dựng, lắp đặt.
Nội dung hóa đơn xây dựng
Theo Điều 10 và Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, hóa đơn xây dựng cần thể hiện các thông tin phù hợp với nghiệp vụ phát sinh, gồm:
- Tên, ký hiệu mẫu số, ký hiệu và số hóa đơn.
- Thông tin người bán và người mua.
- Nội dung công việc xây dựng, lắp đặt hoặc hàng hóa cung cấp.
- Giá trị khối lượng được nghiệm thu/bàn giao.
- Thành tiền trước thuế.
- Thuế suất và tiền thuế GTGT.
- Tổng tiền thanh toán.
- Thời điểm lập và thời điểm ký số.
- Mã cơ quan thuế nếu thuộc hóa đơn điện tử có mã.
Nội dung trên hóa đơn nên mô tả rõ phần công việc đã hoàn thành, chẳng hạn: “Thi công hạng mục hệ thống điện theo Biên bản nghiệm thu số… ngày…” hoặc “Giá trị khối lượng xây dựng hoàn thành đợt 2 theo Hợp đồng số…”.
Riêng hóa đơn của hoạt động xây dựng, lắp đặt không nhất thiết phải có các tiêu thức đơn vị tính, số lượng và đơn giá.
Thời điểm xuất hóa đơn xây dựng
Theo điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu được tiền hay chưa.
Cách xác định trong từng trường hợp:
- Nghiệm thu toàn bộ công trình: Lập hóa đơn khi công trình được nghiệm thu, bàn giao hoàn thành.
- Nghiệm thu từng hạng mục: Mỗi lần nghiệm thu, bàn giao hạng mục phải lập hóa đơn tương ứng với giá trị được nghiệm thu.
- Nghiệm thu theo khối lượng/giai đoạn: Khi hai bên xác nhận khối lượng xây dựng hoàn thành đến đâu thì lập hóa đơn cho phần giá trị đó.
- Bàn giao nhiều lần: Mỗi lần bàn giao phải lập hóa đơn cho khối lượng, giá trị bàn giao tương ứng.
Ví dụ, công trình có tổng giá trị 2 tỷ đồng nhưng được nghiệm thu thành 3 đợt. Khi nghiệm thu đợt 1 với giá trị 600 triệu đồng, doanh nghiệp phải lập hóa đơn cho 600 triệu đồng tại thời điểm nghiệm thu đợt 1, không chờ đến khi hoàn thành toàn bộ công trình hoặc nhận đủ tiền mới xuất hóa đơn.
Mẫu hóa đơn xây dựng
Tùy nội dung giao dịch, doanh nghiệp có thể gặp một số dạng hóa đơn sau:
- Hóa đơn vật liệu xây dựng: Dùng khi doanh nghiệp bán xi măng, gạch, cát, đá, thiết bị hoặc vật tư xây dựng. Hóa đơn cần ghi cụ thể tên hàng, số lượng, đơn vị tính, đơn giá và thuế suất tương ứng.
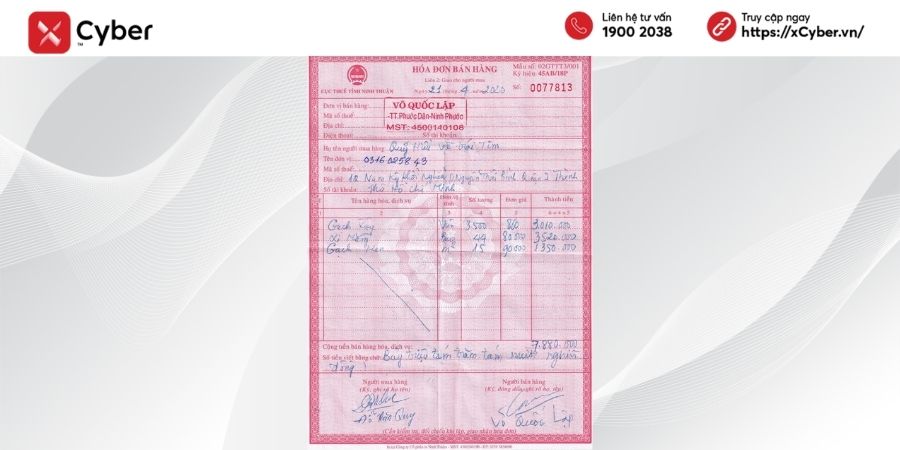
- Hóa đơn thi công xây dựng: Dùng cho hoạt động thi công, sửa chữa, cải tạo hoặc lắp đặt. Nội dung nên ghi rõ hạng mục, công trình hoặc phần việc được nghiệm thu.
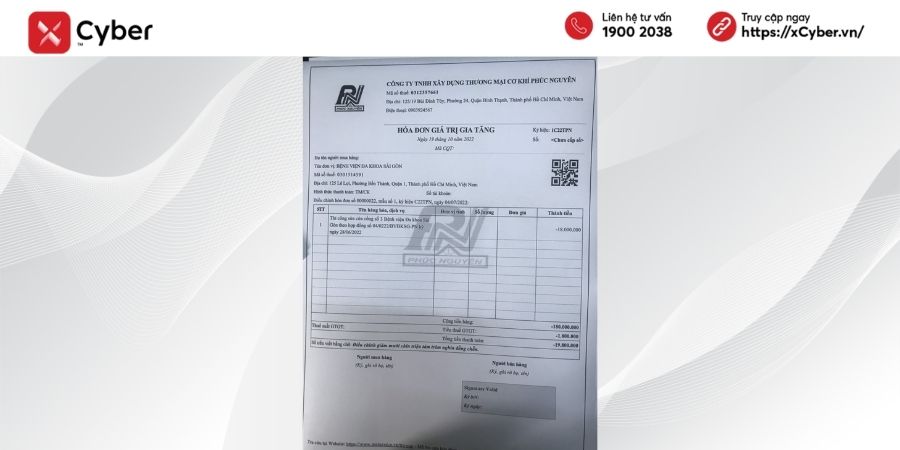
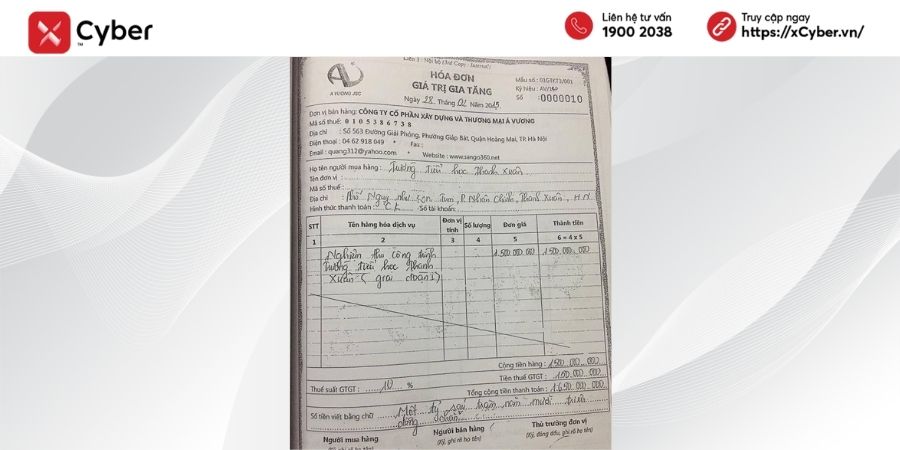
- Hóa đơn công trình xây dựng: Thường áp dụng khi nghiệm thu toàn bộ công trình hoặc nghiệm thu từng giai đoạn. Nội dung có thể dẫn chiếu hợp đồng và biên bản nghiệm thu để xác định rõ giá trị xuất hóa đơn.
Hướng dẫn cách xuất hóa đơn xây dựng
Khi xuất hóa đơn xây dựng, kế toán nên căn cứ trực tiếp vào hồ sơ nghiệm thu và giá trị khối lượng được hai bên xác nhận thay vì chỉ dựa vào lịch thanh toán trong hợp đồng.
Quy trình có thể thực hiện theo các bước sau:
Bước 1: Xác định thời điểm lập hóa đơn
Kiểm tra biên bản nghiệm thu, biên bản bàn giao hoặc hồ sơ xác nhận khối lượng hoàn thành để xác định đúng ngày phải lập hóa đơn.
Bước 2: Xác định giá trị cần xuất hóa đơn
Đối chiếu hợp đồng, phụ lục, bảng xác nhận khối lượng và biên bản nghiệm thu để xác định giá trị công việc hoàn thành trong từng đợt.
Bước 3: Lập hóa đơn điện tử
Nhập thông tin người mua, tên công trình/hạng mục, nội dung phần việc, giá trị trước thuế, thuế suất và tiền thuế GTGT. Trường hợp cần thiết có thể ghi thêm số hợp đồng hoặc số biên bản nghiệm thu để thuận tiện đối chiếu.
Bước 4: Kiểm tra và ký số
Kế toán kiểm tra lại thời điểm lập hóa đơn, giá trị nghiệm thu, thuế suất và thông tin khách hàng trước khi ký số, phát hành hóa đơn.
Bước 5: Lưu hồ sơ
Hóa đơn nên được lưu cùng hợp đồng, phụ lục, biên bản nghiệm thu, biên bản bàn giao, bảng xác nhận khối lượng và chứng từ thanh toán liên quan.
Giải đáp một số câu hỏi thường gặp
Câu 1: Thuế GTGT hóa đơn xây dựng bao nhiêu phần trăm?
Mức thuế suất thông thường đối với dịch vụ xây dựng, lắp đặt thuộc diện chịu thuế GTGT là 10%.
Tuy nhiên, từ 01/7/2025 đến hết 31/12/2026, hàng hóa, dịch vụ đang chịu thuế suất 10% và thuộc phạm vi được giảm thuế theo Nghị định 174/2025/NĐ-CP được áp dụng mức 8%.
Doanh nghiệp cần kiểm tra cụ thể nội dung công trình và hàng hóa, dịch vụ cung cấp trước khi lựa chọn thuế suất.
Câu 2: Hóa đơn xây dựng có được giảm thuế GTGT không?
Có thể. Dịch vụ xây dựng, lắp đặt đang áp dụng thuế suất 10% nếu không thuộc nhóm hàng hóa, dịch vụ bị loại trừ tại Nghị định 174/2025/NĐ-CP thì được giảm xuống 8% đến hết ngày 31/12/2026.
Kế toán cần đặc biệt kiểm tra trường hợp hợp đồng có kèm vật liệu, bởi một số hàng hóa như sản phẩm kim loại hoặc hàng hóa thuộc nhóm loại trừ có thể không được áp dụng mức giảm thuế.
Câu 3: Có bắt buộc ghi đơn vị tính khi xuất hóa đơn xây dựng?
Không bắt buộc trong mọi trường hợp. Theo Phụ lục kèm Nghị định 254/2026/NĐ-CP, đối với hóa đơn của hoạt động xây dựng, lắp đặt, hóa đơn không nhất thiết phải có đơn vị tính, số lượng và đơn giá.
Nếu doanh nghiệp bán riêng vật liệu xây dựng thì vẫn cần thể hiện đơn vị tính phù hợp với hàng hóa như m², m³, kg, tấn, cái, bộ…
Câu 4: Hóa đơn xây dựng xuất sai thời điểm có bị phạt không?
Có. Hóa đơn xây dựng được lập sau thời điểm nghiệm thu, bàn giao theo quy định có thể bị xác định là lập hóa đơn không đúng thời điểm.
Theo Nghị định 310/2025/NĐ-CP, với hành vi lập hóa đơn sai thời điểm khi bán hàng hóa, cung cấp dịch vụ, mức phạt đối với tổ chức được xác định theo số lượng hóa đơn vi phạm, từ 500.000 đồng đến 70 triệu đồng. Ví dụ, vi phạm 1 hóa đơn có thể bị phạt từ 500.000 đồng đến 1,5 triệu đồng; mức phạt tăng dần khi số lượng hóa đơn vi phạm nhiều hơn.
Vì vậy, kế toán xây dựng cần bám sát ngày trên biên bản nghiệm thu, bàn giao để xác định thời điểm lập hóa đơn, không nên chờ khách hàng thanh toán mới xuất hóa đơn.
Hóa đơn xây dựng cần được lập theo đúng giá trị và thời điểm nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng xây dựng hoàn thành. Trường hợp công trình nghiệm thu nhiều lần, doanh nghiệp phải lập hóa đơn theo từng phần giá trị được nghiệm thu thay vì chờ đến khi hoàn thành toàn bộ công trình.
Khi lập hóa đơn, kế toán cần đối chiếu hợp đồng, biên bản nghiệm thu, hồ sơ bàn giao và chính sách thuế GTGT đang áp dụng. Việc kiểm soát đúng ngay từ khâu nghiệm thu giúp hạn chế tình trạng lập hóa đơn sai thời điểm, sai giá trị hoặc áp dụng sai thuế suất.