 Đăng ký
 Đăng nhập
Xuất hóa đơn quà tặng cho khách hàng là nghiệp vụ thường gặp khi doanh nghiệp tặng quà Tết, quà Trung thu, quà tri ân hoặc sản phẩm cho khách hàng trong các chương trình chăm sóc, duy trì quan hệ kinh doanh. Dù không thu tiền từ người nhận, hàng hóa dùng để cho, biếu, tặng vẫn thuộc trường hợp phải lập hóa đơn theo quy định.
Quà tặng cho khách hàng có phải xuất hóa đơn không?
Có. Quà tặng cho khách hàng phải xuất hóa đơn, kể cả khi doanh nghiệp tặng hàng không thu tiền.
Theo Điều 4 Nghị định 254/2026/NĐ-CP hiệu lực từ ngày 01/7/2026, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử, bao gồm cả trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng hoặc trao đổi.
Như vậy, các trường hợp như:
- Tặng giỏ quà Tết cho khách hàng
- Tặng bánh Trung thu cho đối tác
- Tặng sản phẩm tri ân khách hàng
- Tặng voucher, quà hiện vật trong chương trình chăm sóc khách hàng
- Tặng sản phẩm mẫu ngoài chương trình khuyến mại
đều cần được xem xét lập hóa đơn theo đúng bản chất nghiệp vụ.
Điểm cần phân biệt là quà biếu, tặng thông thường và hàng khuyến mại đúng quy định pháp luật thương mại có cách xác định giá tính thuế GTGT khác nhau. Với hàng biếu, tặng thông thường, giá tính thuế là giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm tặng; trong khi hàng khuyến mại đúng quy định có thể có giá tính thuế bằng 0.
Quy định xuất hóa đơn quà tặng cho khách hàng
Việc xuất hóa đơn cho hàng hóa dùng để biếu, tặng khách hàng cần tuân theo quy định về lập hóa đơn, thời điểm lập, nội dung thể hiện và cách kê khai thuế tương ứng với từng giai đoạn áp dụng pháp luật.
Cơ sở pháp lý
Quy định về xuất hóa đơn quà tặng khách hàng có sự thay đổi theo mốc ngày 01/7/2026.
Trước ngày 01/7/2026, doanh nghiệp thực hiện theo Nghị định 123/2020/NĐ-CP, được sửa đổi bởi Nghị định 70/2025/NĐ-CP. Theo đó, khi doanh nghiệp dùng hàng hóa, dịch vụ để cho, biếu, tặng thì vẫn phải lập hóa đơn và ghi đầy đủ nội dung theo quy định.
Từ ngày 01/7/2026, doanh nghiệp áp dụng Nghị định 254/2026/NĐ-CP và các hướng dẫn liên quan tại Thông tư 91/2026/TT-BTC. Nghị định 254 tiếp tục giữ nguyên nguyên tắc: Hàng hóa, dịch vụ dùng để cho, biếu, tặng phải lập hóa đơn điện tử. Đồng thời, quy định mới cho phép doanh nghiệp lập hóa đơn tổng hợp cho hàng biếu, tặng phát sinh trong tháng hoặc quý phù hợp với kỳ khai thuế GTGT.
Nội dung hóa đơn quà tặng
Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn cần thể hiện đầy đủ các nhóm thông tin cơ bản sau:
- Thông tin nhận diện hóa đơn: Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số và số hóa đơn.
- Thông tin người bán: Tên đơn vị, địa chỉ và mã số thuế.
- Thông tin người mua: Tên, địa chỉ, mã số thuế; trường hợp phù hợp có thể sử dụng mã đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân.
- Thông tin hàng hóa, dịch vụ: Tên hàng hóa/dịch vụ, đơn vị tính, số lượng, đơn giá, thành tiền trước thuế, thuế suất GTGT, tiền thuế GTGT theo từng mức thuế suất, tổng tiền thuế và tổng số tiền thanh toán.
- Chữ ký trên hóa đơn: Hóa đơn điện tử không bắt buộc phải có chữ ký số của người mua, trừ trường hợp người bán và người mua có thỏa thuận khác.
- Thời điểm lập hóa đơn: Thể hiện theo ngày, tháng, năm dương lịch.
- Thời điểm ký số: Ghi nhận thời điểm người bán thực hiện ký số trên hóa đơn điện tử.
- Mã của cơ quan thuế: Áp dụng đối với hóa đơn điện tử có mã của cơ quan thuế.
- Các nội dung liên quan khác: Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại và các thông tin phát sinh khác nếu có.
Thời điểm xuất hóa đơn quà tặng
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phụ thuộc vào việc đã thu tiền hay chưa. Nguyên tắc này cũng được áp dụng khi doanh nghiệp giao hàng hóa để biếu, tặng.
Kê khai và tính thuế GTGT quà tặng
Doanh nghiệp mua hàng hóa để làm quà tặng cho khách hàng vẫn phải lập hóa đơn, kê khai và tính thuế GTGT tương tự như khi xuất bán hàng hóa.
- Đối với thuế GTGT đầu vào: Theo khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP, thuế GTGT đầu vào của hàng hóa mua ngoài hoặc do doanh nghiệp tự sản xuất để cho, biếu, tặng, khuyến mại, quảng cáo được khấu trừ nếu đáp ứng đầy đủ điều kiện về hóa đơn, chứng từ và thanh toán theo quy định.
- Đối với thuế GTGT đầu ra: Khi xuất hàng cho, biếu, tặng, doanh nghiệp phải kê khai và tính thuế GTGT theo thuế suất đang áp dụng đối với mặt hàng đó. Giá tính thuế được xác định theo giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh việc tặng, căn cứ khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP.
Như vậy, quà tặng cho khách hàng không được mặc định ghi giá 0 đồng. Doanh nghiệp cần xác định đúng giá tính thuế và thuế suất của hàng hóa đem tặng để lập hóa đơn, kê khai thuế GTGT đầu ra và đồng thời khấu trừ thuế GTGT đầu vào nếu đủ điều kiện.
Cách xuất hóa đơn quà tặng cho khách hàng
Tùy số lượng khách hàng nhận quà và cách doanh nghiệp quản lý chứng từ, hóa đơn quà tặng có thể được lập riêng theo từng giao dịch hoặc tổng hợp theo kỳ khai thuế GTGT.
Phương án lập hóa đơn quà tặng cho khách hàng
Theo điểm a.3 mục 5 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP, với hàng hóa, dịch vụ dùng để cho, biếu, tặng đúng quy định, doanh nghiệp có thể lựa chọn một trong hai cách lập hóa đơn:
- Lập hóa đơn tổng hợp theo tháng hoặc quý: Doanh nghiệp được gộp các giao dịch biếu, tặng phát sinh trong kỳ vào một hóa đơn, phù hợp với kỳ khai thuế GTGT. Khi áp dụng cách này, doanh nghiệp phải lưu danh sách chi tiết hàng hóa, dịch vụ đã tặng và hồ sơ liên quan để phục vụ đối chiếu, kiểm tra khi cơ quan có thẩm quyền yêu cầu.
- Lập hóa đơn riêng cho từng giao dịch: Trường hợp khách hàng yêu cầu nhận hóa đơn riêng, người bán phải lập hóa đơn cho giao dịch đó theo quy định.
Với hóa đơn tổng hợp, trên hóa đơn cần ghi rõ “kèm theo bảng kê số…, ngày… tháng… năm”. Bảng kê phải thể hiện thông tin người bán, tên hàng hóa/dịch vụ, số lượng, đơn giá, thành tiền, ngày lập và người lập bảng kê.
Nếu doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, bảng kê cần có thêm thuế suất GTGT và tiền thuế GTGT. Tổng giá trị trên bảng kê phải khớp với số tiền ghi trên hóa đơn tổng hợp.
Quy trình thực hiện
Doanh nghiệp có thể xuất hóa đơn quà tặng cho khách hàng theo các bước sau:
Bước 1: Xác định loại quà tặng
Kế toán cần xác định quà thuộc trường hợp biếu, tặng thông thường hay khuyến mại theo quy định thương mại. Đây là cơ sở để xác định giá tính thuế GTGT.
Bước 2: Xác định giá trị ghi trên hóa đơn
Với hàng biếu, tặng thông thường, doanh nghiệp xác định giá tính thuế theo giá của hàng hóa cùng loại hoặc tương đương tại thời điểm tặng.
Không nên ghi đơn giá 0 đồng chỉ vì doanh nghiệp không thu tiền từ khách hàng. Giá tính thuế bằng 0 chủ yếu áp dụng cho hàng khuyến mại đáp ứng đúng quy định pháp luật thương mại.
Bước 3: Chọn cách lập hóa đơn
Doanh nghiệp lựa chọn:
- Xuất hóa đơn riêng cho từng lần tặng; hoặc
- Lập hóa đơn tổng hợp theo tháng/quý nếu tặng cho nhiều khách hàng và đáp ứng điều kiện theo Nghị định 254.
Bước 4: Lập hóa đơn điện tử
Trên phần mềm hóa đơn điện tử, kế toán nhập thông tin hàng hóa, số lượng, đơn giá, thuế suất và tiền thuế tương ứng. Nội dung có thể ghi rõ “Hàng biếu tặng khách hàng, không thu tiền” để thuận tiện theo dõi.
Bước 5: Ký số, gửi hóa đơn và lưu hồ sơ
Sau khi kiểm tra thông tin, doanh nghiệp ký số, phát hành hóa đơn và lưu cùng các hồ sơ như:
- Quyết định hoặc kế hoạch tặng quà.
- Danh sách khách hàng nhận quà.
- Hóa đơn mua quà.
- Phiếu xuất kho.
- Biên bản giao nhận nếu có.
- Hóa đơn đầu ra và bảng kê kèm theo.
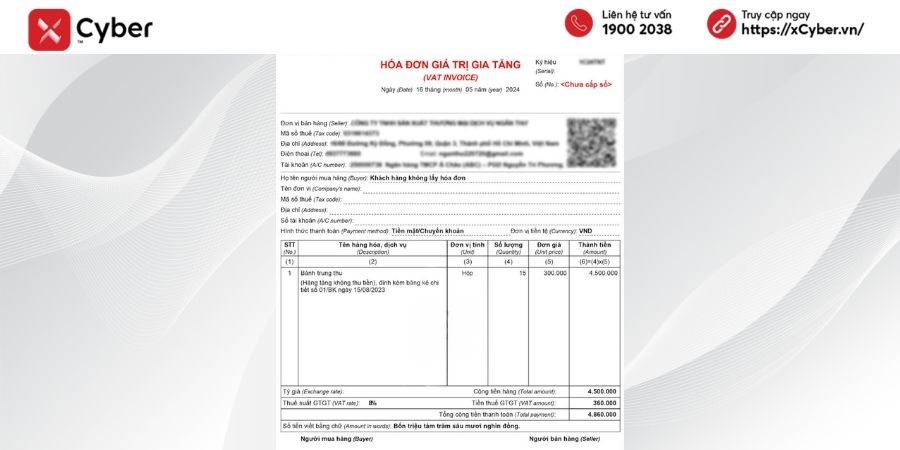
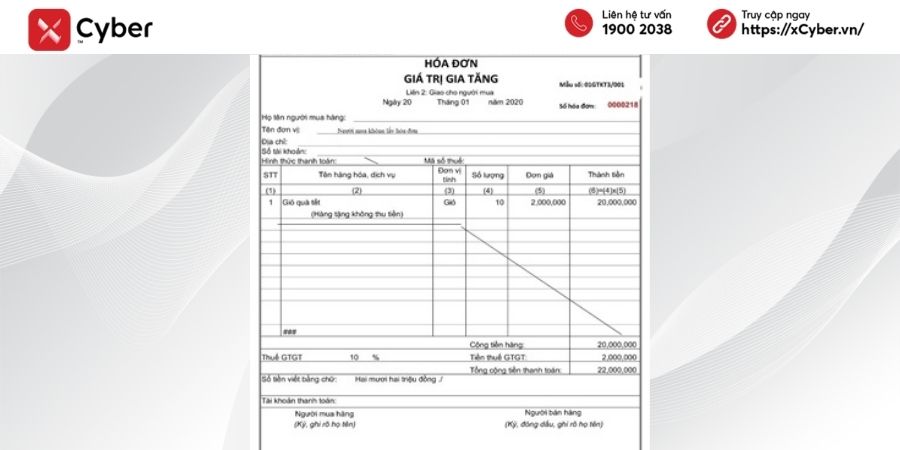
Một vài mẫu hóa đơn quà tặng khách hàng dịp Trung thu hoặc Tết
Cách hạch toán hóa đơn quà tặng cho khách hàng
Khi hạch toán hàng hóa dùng để cho, biếu, tặng, kế toán cần phân biệt doanh nghiệp là bên tặng hay bên nhận, đồng thời xác định hàng mua về được tặng ngay hay nhập kho trước.
Đối với bên cho, biếu, tặng
Trường hợp mua hàng về tặng ngay, không nhập kho:
- Nợ TK 641, 642 theo Thông tư 99; hoặc Nợ TK 642 nếu doanh nghiệp áp dụng Thông tư 133.
- Nợ TK 133: Thuế GTGT đầu vào được khấu trừ nếu đủ điều kiện.
- Có TK 111, 112, 331: Tổng số tiền thanh toán.
Trường hợp mua hàng về nhập kho trước:
- Nợ TK 152, 153, 156: Giá trị hàng hóa nhập kho.
- Nợ TK 1331: Thuế GTGT đầu vào được khấu trừ nếu có.
- Có TK 111, 112, 331.
Khi xuất hàng đi cho, biếu, tặng, kế toán tiếp tục ghi nhận chi phí và thuế GTGT đầu ra theo từng trường hợp cụ thể. Nếu hàng biếu tặng thuộc trường hợp phải tính thuế GTGT, doanh nghiệp phản ánh thêm phần thuế đầu ra; nếu giá tính thuế bằng 0 thì xử lý theo quy định tương ứng.
Đối với bên nhận quà tặng
Trường hợp nhận hàng biếu tặng trong nước:
- Nợ TK 156, 242, 211…: Giá trị hàng hóa, tài sản nhận được.
- Có TK 711: Thu nhập khác.
Trường hợp thuế GTGT đầu vào không đủ điều kiện khấu trừ, phần thuế được tính vào giá trị hàng hóa hoặc tài sản nhận được.
Trường hợp nhận hàng nhập khẩu phi mậu dịch:
Kế toán ghi nhận giá trị hàng hóa và thuế nhập khẩu:
- Nợ TK 152, 156, 211: Giá trị tính thuế cộng thuế nhập khẩu.
- Có TK 711: Giá trị tính thuế theo cơ quan hải quan.
- Có TK 3333: Thuế nhập khẩu phải nộp.
Đối với thuế GTGT hàng nhập khẩu:
- Nếu được khấu trừ: Nợ TK 133, Có TK 33312.
- Nếu không được khấu trừ: Nợ TK 152, 156, 211, Có TK 33312.
Khi nộp thuế vào ngân sách:
- Nợ TK 3333.
- Nợ TK 33312.
- Có TK 111, 112.
Giải đáp một số câu hỏi thường gặp
Câu 1: Quà tặng cho khách hàng có ghi nhận vào doanh thu không?
Thông thường, hàng hóa tặng khách hàng không thu tiền và mang tính chăm sóc, quảng bá hoặc hỗ trợ bán hàng được ghi nhận vào chi phí bán hàng, không ghi nhận doanh thu như một giao dịch bán hàng thông thường.
Câu 2: Hàng mua vào để làm quà tặng khách hàng có được khấu trừ thuế GTGT đầu vào không?
Có. Thuế GTGT đầu vào của hàng hóa mua để cho, biếu, tặng được khấu trừ nếu doanh nghiệp đáp ứng đầy đủ điều kiện về hóa đơn, chứng từ và thanh toán theo quy định.
Câu 3: Chi phí mua quà tặng khách hàng có được tính vào chi phí được trừ khi tính thuế TNDN không?
Có thể được trừ nếu khoản chi thực tế liên quan đến hoạt động sản xuất kinh doanh, có đầy đủ hóa đơn chứng từ và đáp ứng điều kiện thanh toán không dùng tiền mặt đối với khoản chi thuộc ngưỡng bắt buộc.
Theo Nghị định 320/2025/NĐ-CP, khoản chi từ 5 triệu đồng trở lên thuộc trường hợp phải thanh toán không dùng tiền mặt cần có chứng từ thanh toán phù hợp để được tính vào chi phí được trừ.
Câu 4: Có được xuất một hóa đơn tổng cho nhiều khách hàng nhận quà không?
Có. Từ ngày 01/7/2026, doanh nghiệp được xuất một hóa đơn tổng hợp cho nhiều khách hàng nhận quà đối với các giao dịch cho, biếu, tặng phát sinh trong tháng hoặc quý phù hợp với kỳ khai thuế GTGT.
Doanh nghiệp phải lưu danh sách chi tiết người nhận và quà tặng, đồng thời ghi trên hóa đơn nội dung “kèm theo bảng kê số…, ngày…”. Nếu khách hàng yêu cầu hóa đơn riêng theo từng giao dịch, doanh nghiệp phải lập hóa đơn riêng cho khách hàng đó.
Xuất hóa đơn quà tặng cho khách hàng là yêu cầu bắt buộc đối với hàng hóa, dịch vụ dùng để cho, biếu, tặng, dù doanh nghiệp không thu tiền từ người nhận. Từ ngày 01/7/2026, doanh nghiệp có thể lựa chọn lập hóa đơn từng lần hoặc lập hóa đơn tổng hợp theo tháng/quý cho nhiều khách hàng, giúp việc quản lý các chương trình quà Tết, Trung thu hoặc tri ân thuận tiện hơn.