 Đăng ký
 Đăng nhập

Từ 01/7/2026, Mẫu 04/SS-HĐĐT chỉ dùng khi hóa đơn sai tên, địa chỉ người mua mà không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa, và một số trường hợp tại khoản 4 Điều 10 Thông tư 91/2026/TT-BTC; khi lập hóa đơn điều chỉnh, thay thế không phải gửi 04/SS. Hành vi chậm gửi thông báo về hóa đơn bị xử phạt theo văn bản xử phạt vi phạm hành chính về thuế, hóa đơn hiện hành.
Hóa đơn của bạn đang cần điều chỉnh, thay thế?
Gửi tình huống qua Zalo, đội ngũ xCyber hướng dẫn cách xử lý hóa đơn theo Nghị định 254/2026/NĐ-CP.
Khi phát hiện sai sót trong hóa đơn điện tử và phải lập Mẫu 04/SS-HĐĐT để thông báo cho cơ quan thuế, nhiều doanh nghiệp băn khoăn liệu có bị phạt nếu nộp chậm mẫu này không? Và mức phạt cụ thể sẽ như thế nào? Đây là một câu hỏi rất thực tế, đặc biệt đối với những doanh nghiệp thường xuyên gặp phải các vấn đề liên quan đến hóa đơn điện tử.
Tham khảo toàn văn Thông tư 91/2026/TT-BTC hướng dẫn Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử trên Cổng văn bản Chính phủ.
Chậm nộp mẫu 04/SS-HĐĐT phải nhận mức phạt là bao nhiêu?
Tại Điều 29 Nghị định 125/2020/NĐ-CP được đính chính bởi khoản 2 Công văn 29/CP-KTTH năm 2021 có quy định về xử phạt hành vi vi phạm quy định về lập, gửi thông báo, báo cáo về hóa đơn như sau:
Xử phạt hành vi vi phạm quy định về lập, gửi thông báo, báo cáo về hóa đơn
1. Phạt cảnh cáo đối với hành vi nộp thông báo, báo cáo về hóa đơn quá thời hạn quy định từ 01 ngày đến 05 ngày, kể từ ngày hết thời hạn theo quy định mà có tình tiết giảm nhẹ.
2. Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp thông báo, báo cáo về hóa đơn quá thời hạn quy định từ 01 ngày đến 10 ngày, kể từ ngày hết thời hạn theo quy định, trừ trường hợp quy định tại khoản 1 Điều này;
b) Lập sai hoặc không đầy đủ nội dung của thông báo, báo cáo về hóa đơn theo quy định gửi cơ quan thuế.
Trường hợp tổ chức, cá nhân tự phát hiện sai sót và lập lại thông báo, báo cáo thay thế đúng quy định gửi cơ quan thuế trước khi cơ quan thuế, cơ quan có thẩm quyền ban hành quyết định thanh tra thuế, kiểm tra thuế tại trụ sở người nộp thuế thì không bị xử phạt.
3. Phạt tiền từ 2.000.000 đồng đến 4.000.000 đồng đối với hành vi nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 11 ngày đến 20 ngày, kể từ ngày hết thời hạn theo quy định.
4. Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng với hành vi nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 21 ngày đến 90 ngày, kể từ ngày hết thời hạn theo quy định.
5. Phạt tiền từ 5.000.000 đồng đến 15.000.000 đồng đối với một trong các hành vi sau đây:
a) Nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế quá thời hạn quy định từ 91 ngày trở lên, kể từ ngày hết thời hạn theo quy định;
b) Không nộp thông báo, báo cáo về hóa đơn gửi cơ quan thuế theo quy định.
6. Các hành vi vi phạm về lập, gửi thông báo, báo cáo về hóa đơn đã được quy định tại Điều 23, 25 Nghị định này thì không áp dụng Điều này khi xử phạt vi phạm hành chính.
7. Biện pháp khắc phục hậu quả: Buộc lập, gửi thông báo, báo cáo về hóa đơn đối với hành vi quy định tại điểm b khoản 2 và điểm b khoản 5 Điều này.
Như vậy, mức phạt đối với việc chậm nộp Mẫu 04/SS-HĐĐT được quy định như sau:
– Cảnh cáo nếu nộp trễ từ 01 đến 05 ngày, kể từ ngày hết hạn và có tình tiết giảm nhẹ.
– Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng nếu trễ từ 01 đến 10 ngày, trừ khi có tình tiết giảm nhẹ.
– Phạt tiền từ 2.000.000 đồng đến 4.000.000 đồng nếu trễ từ 11 đến 20 ngày.
– Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng nếu trễ từ 21 đến 90 ngày.
– Phạt tiền từ 5.000.000 đồng đến 15.000.000 đồng nếu trễ từ 91 ngày trở lên.
Lưu ý: Mức phạt tiền trên áp dụng cho tổ chức theo điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP.
xCyber Bill – hóa đơn điện tử dùng ngay trên trình duyệt
Lập, điều chỉnh, thay thế hóa đơn theo Nghị định 254/2026/NĐ-CP; ghi sẵn hóa đơn quà tặng, khuyến mại. Dùng thử 50 số hóa đơn miễn phí.
Hóa đơn điện tử đã gửi cho người mua có sai tên nhưng đúng mã số thuế và các nội dung khác có cần lập lại hóa đơn không?
Tại khoản 2 Điều 19 Nghị định 123/2020/NĐ-CP quy định về xử lý hóa đơn có sai sót như sau:
Xử lý hóa đơn có sai sót
……
2. Trường hợp hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã của cơ quan thuế đã gửi cho người mua mà người mua hoặc người bán phát hiện có sai sót thì xử lý như sau:
a) Trường hợp có sai sót về tên, địa chỉ của người mua nhưng không sai mã số thuế, các nội dung khác không sai sót thì người bán thông báo cho người mua về việc hóa đơn có sai sót và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử có sai sót theo Mẫu số 04/SS-HĐĐT Phụ lục IA ban hành kèm theo Nghị định này, trừ trường hợp hóa đơn điện tử không có mã của cơ quan thuế có sai sót nêu trên chưa gửi dữ liệu hóa đơn cho cơ quan thuế.
b) Trường hợp có sai: mã số thuế; sai sót về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng thì có thể lựa chọn một trong hai cách sử dụng hóa đơn điện tử như sau:
……
Vì vậy, nếu hóa đơn điện tử đã gửi cho người mua chỉ sai tên nhưng không sai mã số thuế và các nội dung khác, thì không cần lập lại hóa đơn mới. Thay vào đó, bạn chỉ cần thông báo cho người mua về sai sót này và gửi thông báo tới cơ quan thuế theo mẫu số 04/SS-HĐĐT.
Tải mẫu số 04/ss-hđđt mới nhất 2024?
Tại Phụ lục 1A ban hành kèm theo Nghị định 123/2020/NĐ-CP có quy định mẫu thông báo hóa đơn điện tử có sai sót như sau:
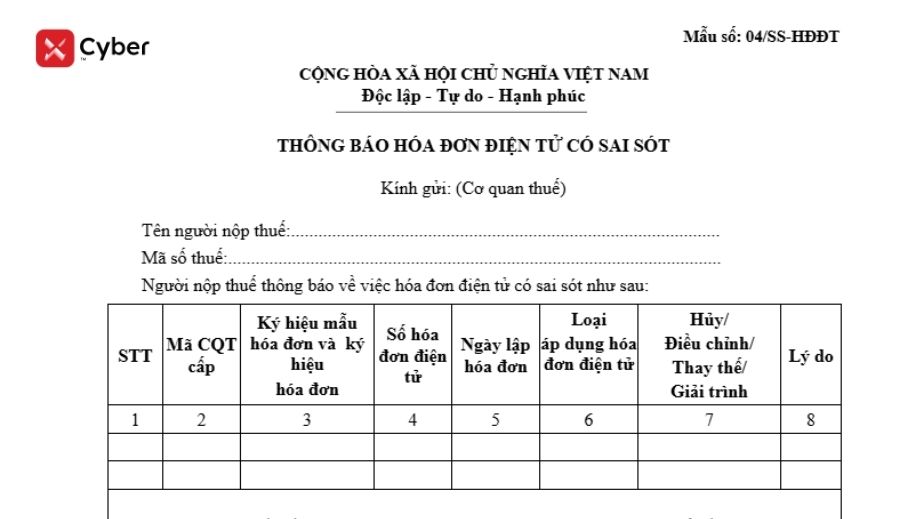
>>> TẢI NGAY TẠI ĐÂY
Để đảm bảo tính chính xác và minh bạch trong các giao dịch, doanh nghiệp cần hết sức chú ý đến việc lập và nộp các mẫu báo cáo liên quan đến hóa đơn điện tử, trong đó có Mẫu 04/SS-HĐĐT. Việc chậm trễ trong việc thực hiện các nghĩa vụ này có thể dẫn đến những hậu quả pháp lý không mong muốn.
>>> Xem thêm: Hình thức thanh toán trên hóa đơn điện tử có bắt buộc không?
Câu hỏi thường gặp
Văn bản nào quy định hóa đơn điện tử hiện nay?
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, hiệu lực từ 01/7/2026.
Khi nào phải gửi Mẫu 04/SS-HĐĐT?
Khi sai tên, địa chỉ người mua nhưng không sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa (điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC).
Lập hóa đơn thay thế có phải gửi 04/SS không?
Không, Thông tư 91 không yêu cầu 04/SS khi điều chỉnh, thay thế theo điểm b khoản 1.
Ưu đãi Quý IV/2026 cho xCyber Bill
Đến hết 31/12/2026, mỗi đơn hàng chọn 1 trong các ưu đãi: giảm 20% mọi gói hoặc tặng 20% số lượng hóa đơn hoặc ưu đãi khác theo bảng giá.